
「我爸媽住在台灣,匯了一筆錢給我,我人在美國,需要報美國稅嗎?」
「這是父母送我的錢,又不是我的收入,為什麼還要向IRS申報?」
這是許多美國公民、綠卡持有人及美國稅務居民收到台灣父母或海外親友贈與時,常見的疑問。
很多人會直接把「收到贈與」和「需要繳所得稅」畫上等號,但其實兩者是不同的概念。
境外贈與不一定代表需要繳美國所得稅,但符合一定條件時,可能需要申報Form 3520。
一、收到台灣父母的贈與,要繳美國稅嗎?
先講結論:
收到境外贈與,不代表這筆錢就一定是美國應稅所得。
例如:
父母長期居住台灣,將台灣的存款匯給身為美國公民的子女,作為購屋、投資或生活使用。
這種情況不能單純因為子女是美國公民,就認定這筆錢一定要繳美國所得稅。
但是,如果符合美國的海外贈與資訊申報規定,就可能需要提交:
Form 3520 – Annual Return to Report Transactions With Foreign Trusts and Receipt of Certain Foreign Gifts
Form 3520的其中一項用途,就是申報U.S. person收到符合條件的大額境外贈與或遺贈。
所以:
「不用繳所得稅」不代表「完全不用申報」。
二、多少境外贈與可能需要申報?
如果美國公民、綠卡持有人或其他U.S. person,在一年內從非美國居民個人(nonresident alien)或foreign estate收到的贈與或遺贈合計超過100,000美元,通常需要進一步評估Form 3520 Part IV申報義務。
而且要注意:
不是只看單筆匯款。
例如:
- 父親贈與 $70,000
- 母親贈與 $40,000
如果兩位贈與人屬於需要合併考量的相關人士,合計可能超過100,000美元,因此需要進一步評估申報義務。IRS也明確要求,在特定情況下需要將相關外國贈與人所提供的贈與合併計算。
因此,收到境外贈與時,最好整理全年所有相關贈與,而不是只看某一次匯款。
三、Form 3520是「繳稅單」嗎?
不是。
Form 3520主要是資訊申報表,用來向IRS揭露符合規定的境外贈與、遺贈或其他特定境外交易。
因此:
收到100,000美元境外贈與 ≠ 要繳100,000美元的美國稅。
但如果符合申報條件,仍然需要依規定申報。 這也是境外贈與最容易被誤解的地方。
四、如果父母不是一次匯款,而是分很多次呢?
也需要注意。
例如父母一年內分別匯款:
$40,000+$35,000+$30,000=$105,000
雖然每一筆都沒有超過100,000美元,但如果符合相關規定,仍可能因為全年合計超過門檻,而產生Form 3520申報義務。
因此,判斷境外贈與時,不能只看「單筆金額」。
五、如果贈與的是房子、股票或公司股權呢?
境外贈與不一定都是現金。
例如台灣父母將:
- 台灣房產
- 台灣股票
- 公司股權
- 其他投資資產
贈與給美國子女。
這種情況除了美國的資訊申報之外,還可能涉及資產價值、取得成本(basis)、台灣贈與稅及未來出售時的資本利得等問題。
因此,非現金資產的跨境贈與,通常比單純銀行匯款更需要事前規劃。
六、境外贈與還可能牽涉FBAR或Form 8938
假設台灣父母贈與100,000美元給美國子女,子女收到後把資金留在台灣銀行帳戶。
這時候除了評估:
Form 3520
還可能需要另外確認:
FBAR(FinCEN Form 114)
以及:
Form 8938
是否適用。
因為這些是不同的海外申報制度。
所以:
「我已經報FBAR了,所以贈與不用申報。」
這個觀念並不正確。
IRS也特別提醒,收到符合條件的境外贈與時,U.S. person可能同時存在其他國際資訊申報義務。
七、如果收到的是「繼承」呢?
境外贈與與境外遺贈(bequest)需要分開判斷。
例如:
台灣父母過世後,美國公民子女繼承台灣房產及銀行存款。
Form 3520 Part IV同樣涵蓋符合條件的境外遺贈。
但繼承案件還可能涉及:
- 美國Estate Tax
- Form 3520
- FBAR
- Form 8938
- 未來出售資產的capital gain
因此,如果是「父母過世後把台灣資產留給美國子女」,就不應該單純當成一般贈與處理。
八、境外贈與漏報會怎麼樣?
Form 3520雖然是資訊申報表,但並不是可以忽略的文件。
如果符合申報義務卻未依規定申報,IRS可能依規定處以罰款;對於未及時申報的foreign gift或bequest,IRC §6039F(c)的罰則一般為每月贈與價值的5%,最高可達25%,但符合reasonable cause等情況可能有不同處理。 因此,如果過去已經收到大額境外贈與卻沒有申報,建議先確認實際情況,再決定後續處理方式,而不是直接忽略。
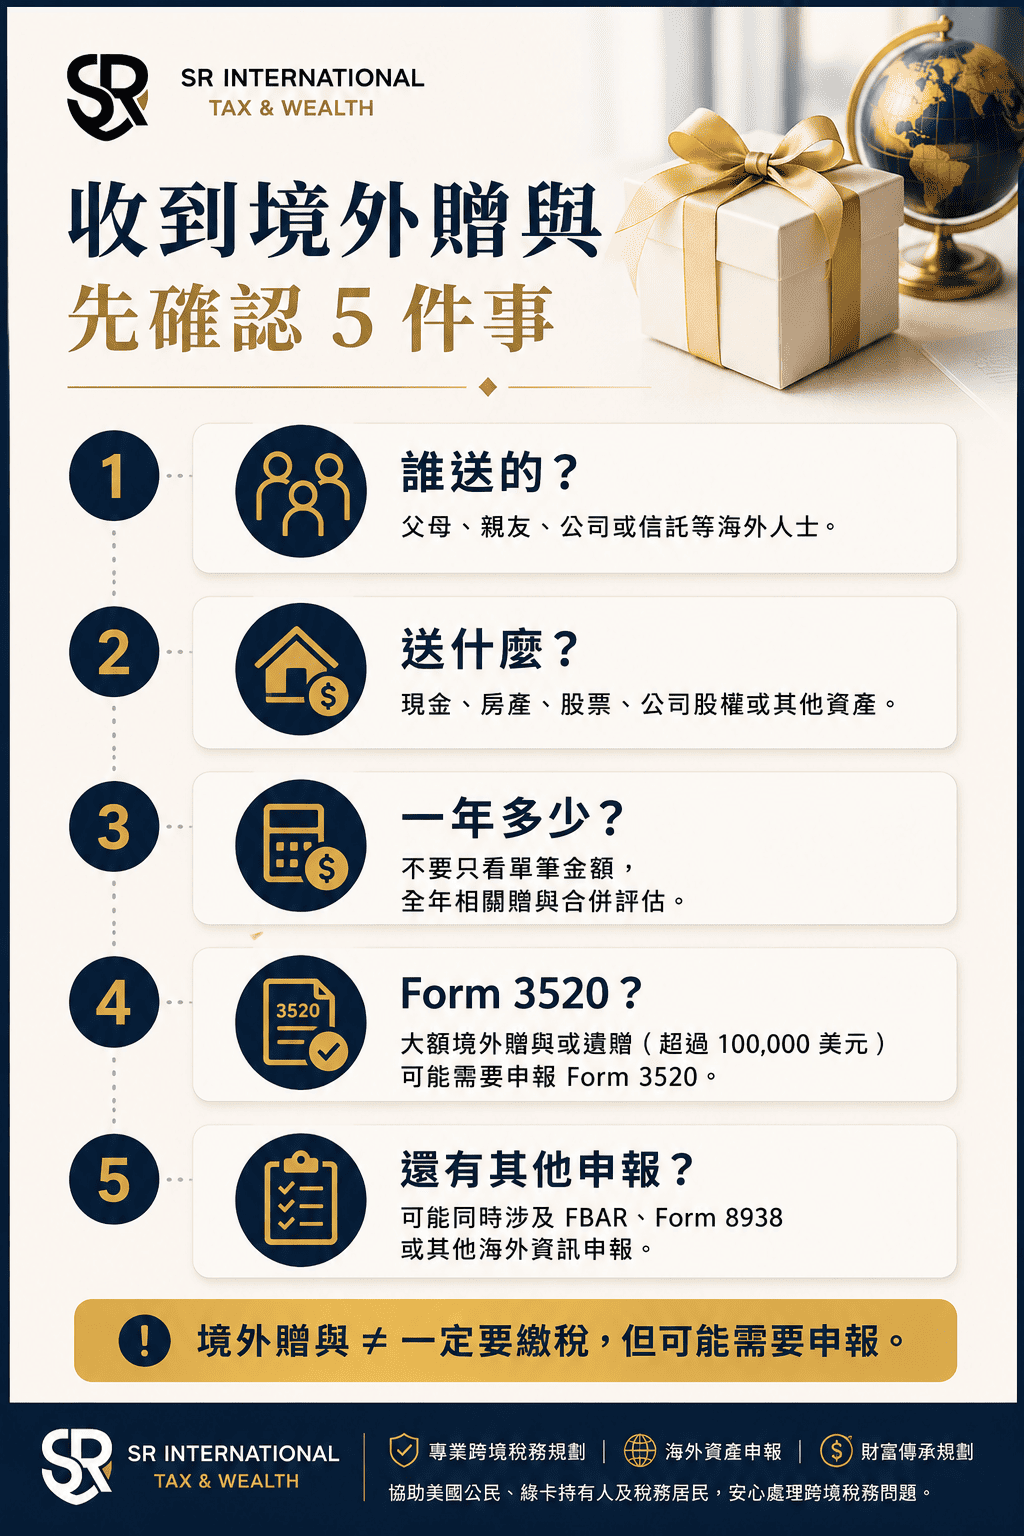
九、收到境外贈與,先確認這5件事
如果你是美國公民、綠卡持有人或美國稅務居民,收到台灣父母或其他海外人士的贈與,可以先確認:
① 誰送給你的?
父母、親戚、朋友、公司還是信託?
② 送的是什麼?
現金、房產、股票還是公司股權?
③ 一年總共收到多少?
不要只看單筆,要整理全年相關贈與。
④ 是否可能需要Form 3520?
特別是大額境外贈與或遺贈。
⑤ 是否還涉及其他海外申報? 例如FBAR、Form 8938等。
結語|境外贈與,不一定要繳稅,但可能需要申報
如果你是美國公民、綠卡持有人或美國稅務居民,收到台灣父母或其他海外親友的大額贈與,不要只問:
「這筆錢要不要繳美國稅?」
更重要的是確認:
贈與人是誰?
贈與的是什麼?
全年收到多少?
是否達到Form 3520申報門檻?
是否同時涉及其他海外申報?
對符合條件的境外贈與,Form 3520可能是重要的資訊申報義務,但申報Form 3520本身並不代表這筆贈與就是應稅所得。
如果你近期準備從台灣父母或其他海外親屬收到大額贈與,建議在資產移轉前先進行跨境稅務評估,確認美國及台灣兩地可能涉及的申報義務。
S.R. International Tax & Wealth 專注於美國個人稅務、海外資產及跨境稅務服務,專業美國會計師協助美國公民、綠卡持有人及美國稅務居民釐清境外贈與、Form 3520及相關海外申報問題。