
「我人在台灣,也沒有在美國經營公司,為什麼會需要申報美國公司的稅表?」
這是許多持有台灣公司、同時具有美國公民、綠卡或美國稅務居民身分的人,常見的疑問。
事實上,對符合條件的美國納稅人而言,即使公司是在台灣設立、公司收入也全部來自台灣,仍可能產生美國的海外公司資訊申報義務。
其中一個重要的申報表,就是 Form 5471 – Information Return of U.S. Persons With Respect to Certain Foreign Corporations。
Form 5471是什麼?
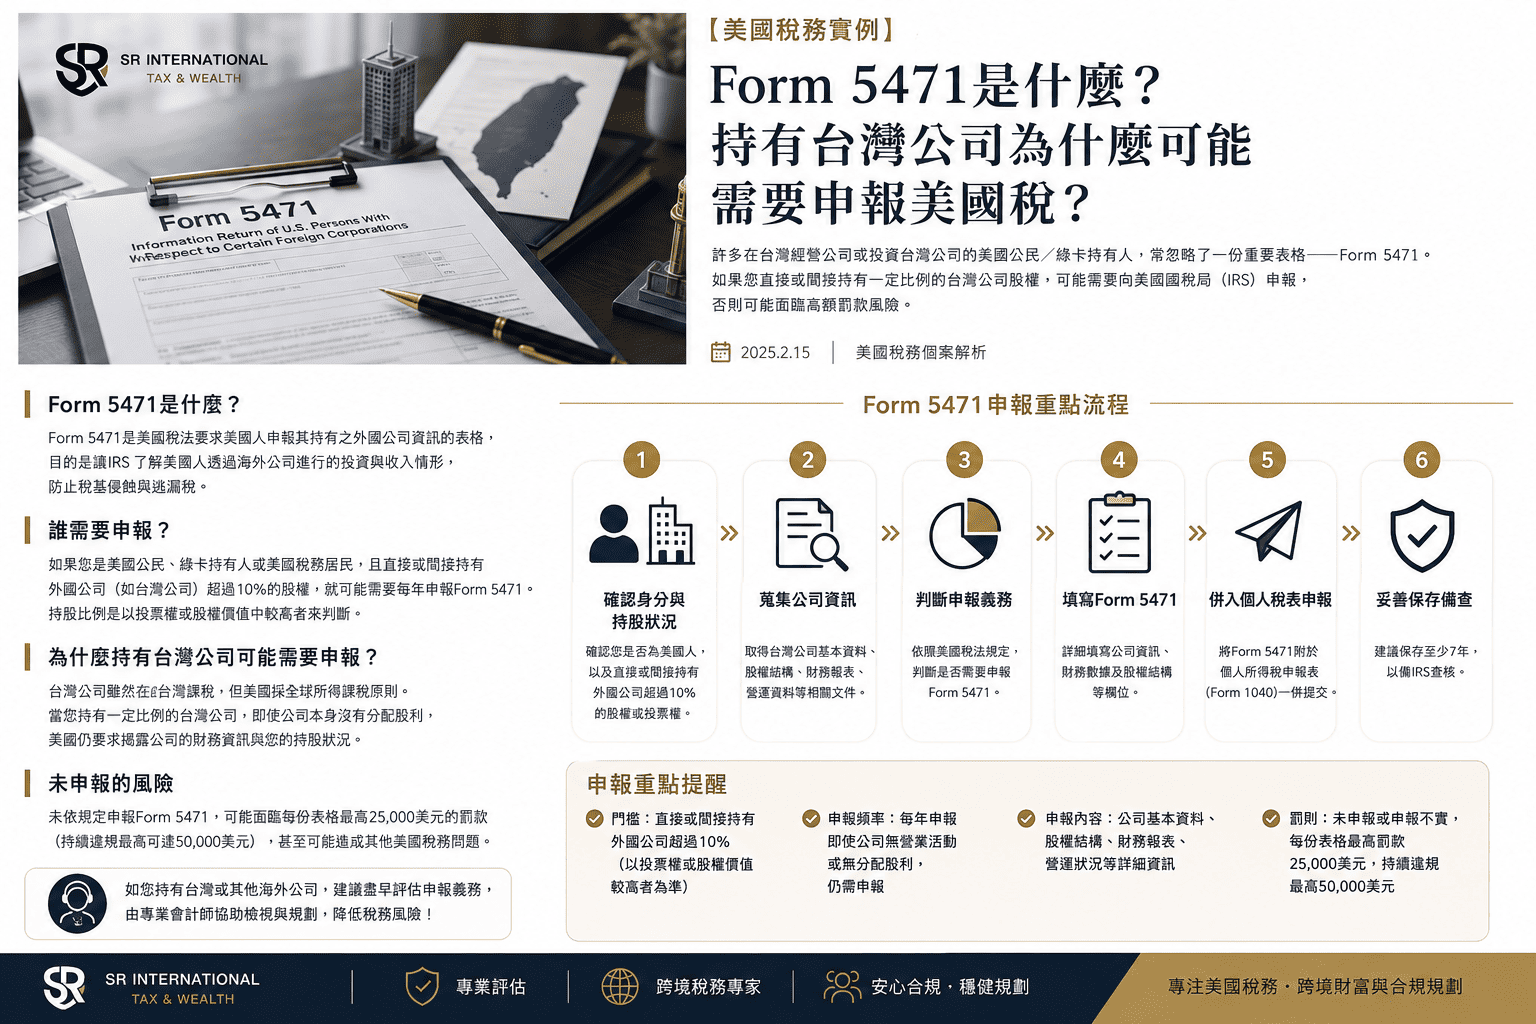
Form 5471是一份美國海外公司資訊申報表,主要用來讓美國國稅局(IRS)掌握特定美國人與外國公司之間的持股、控制及相關財務資訊。
IRS規定,符合特定條件的美國公民、美國居民及其他U.S. persons,如果與外國公司具有一定程度的持股或控制關係,可能需要申報Form 5471。
這裡的「外國公司」並不是指一定要在海外上市的大型企業。
一家在台灣正常營業的有限公司或股份有限公司,也可能成為Form 5471的申報對象。
為什麼持有台灣公司可能需要申報?
最容易產生誤解的地方就是:
「公司是在台灣,已經繳台灣營業稅、營所稅,為什麼還要跟美國IRS申報?」
原因在於,美國對符合條件的U.S. persons採取全球所得及海外資訊申報制度。
因此,判斷是否需要Form 5471,重點通常不是「公司在哪裡」,而是:
你是誰+你持有多少+你與公司的關係是什麼。
例如:
- 美國公民持有台灣公司
- 美國綠卡持有人持有台灣公司
- 美國稅務居民持有台灣公司
- 美國人直接或間接持有台灣公司股份
- 美國人對台灣公司具有一定程度的控制權
都可能需要進一步評估Form 5471申報義務。
持股超過10%,就一定要報Form 5471嗎?
不能這麼簡單判斷。
10%確實是Form 5471相關規則中非常重要的持股門檻之一。
例如,部分申報類別會涉及美國人直接、間接或推定持有外國公司10%以上的投票權或股權價值;另外,如果美國人對外國公司具有超過50%的投票權或價值控制,也可能涉及其他申報類別。
因此,實務上不能只問:
「我有沒有超過10%?」
還需要進一步確認:
- 是直接持股還是間接持股?
- 是看投票權還是股權價值?
- 是否存在家族或其他關係人的持股?
- 是否涉及推定持股?
- 公司是否符合CFC等相關定義?
- 當年度持股比例是否發生變化?
所以「持股不到10%就一定不用報」或「超過10%就一定要報」,都可能過度簡化。
台灣公司沒有賺錢,也需要申報嗎?
這也是非常常見的誤解。
Form 5471本質上是資訊申報表,並不等同於「公司有賺錢才需要申報」。
因此,即使台灣公司:
- 當年度沒有分配股利
- 公司沒有實際匯錢給美國股東
- 公司當年度沒有獲利
- 公司把盈餘留在台灣繼續營運
仍不能單純因此認定「不用報Form 5471」。
是否需要申報,主要仍取決於美國稅法下的申報資格及公司與美國人的關係。IRS也明確說明,符合申報類別的納稅人,即使相關Schedule的金額為零,某些情況下仍需要提交相應資訊。
Form 5471到底要申報什麼?
Form 5471並不是一張簡單的「公司持股證明」。
依照不同申報類別,可能需要提供外國公司的:
- 基本公司資料
- 股東及持股資訊
- 公司資產與負債
- 損益及財務資料
- 公司盈餘及相關稅務資訊
- 股東與公司的交易
- 股利及其他相關資訊
而且不同申報類別所需要填寫的Schedules也不完全相同。IRS目前的Form 5471說明中,依不同申報類別會涉及不同的附表與資訊要求。
因此,Form 5471真正困難的地方通常不是「找到一張表」,而是:
先判斷你屬於哪一種申報類別,再確認到底需要申報哪些Schedule。
最常見的情境:台灣公司+美國股東
假設有一位美國公民,在台灣成立一家有限公司。
公司由他100%持有,平常在台灣營業,所有收入也都來自台灣。
很多人會認為:
「這就是台灣公司,跟美國沒關係。」
但從美國稅務角度來看,這種情況反而是非常需要注意的案例。
因為美國人對外國公司具有高度持股甚至控制關係,可能涉及Form 5471及其他美國海外公司相關稅務規則。
如果公司同時符合CFC等條件,還可能牽涉到Subpart F、GILTI及其他美國稅務議題。
因此,Form 5471不能單獨看。
實際案件通常需要把:
個人身分 → 公司股權 → 公司結構 → 公司收入 → 公司盈餘 → 股東交易
一起分析。
Form 5471和1040有什麼關係?
Form 5471不是獨立存在的「公司報稅」。
對個人而言,Form 5471通常是作為相關美國所得稅申報的海外資訊申報文件,並依規定附在相應的美國所得稅申報上。IRS說明指出,Form 5471及相關Schedules一般需附於適用的所得稅申報表一併提交。
也就是說:
不是「公司報一張5471」就結束。
還需要確認這些海外公司資訊是否進一步影響個人的美國所得稅申報。
如果以前都沒有申報Form 5471呢?
這時候就需要特別小心。
IRS目前規定,未依規定提交完整且正確的Form 5471,可能產生每次未申報10,000美元的初始罰款;如果收到IRS通知後仍未在期限內補正,還可能產生額外的延續罰款,最高可達每次違規50,000美元。
而且這還不代表所有可能的美國稅務影響都包含在這個金額裡。
如果同時存在其他海外資產或所得申報問題,例如Form 8938、FBAR或其他International Information Returns,也需要另外評估。
因此,如果發現過去幾年一直沒有申報Form 5471,不建議直接自行補一張5471就送出去。
首先應該確認過去每一年度的申報義務及適用的補救方式。
一個Form 5471案件,通常需要先確認什麼?
實務上,我們通常會先從以下幾個方向進行盤點:
① 美國稅務身分
確認是否屬於:
- 美國公民
- 綠卡持有人
- 美國稅務居民
- 其他U.S. person
② 公司股權結構
確認:
- 直接持股
- 間接持股
- 家族或關係人持股
- 歷年持股變化
③ 台灣公司基本資料
包括:
- 公司設立時間
- 股本
- 股東名單
- 持股比例
- 公司財務資料
- 盈餘及股利分配情況
④ 過去美國申報紀錄
確認以前是否有:
- Form 1040
- Form 5471
- Form 8938
- FBAR
- 其他海外資訊申報
完成上述盤點後,才能進一步判斷Form 5471的申報類別及處理方式。
結語|持有台灣公司,不代表與美國稅務無關
如果你是美國公民、綠卡持有人或美國稅務居民,同時在台灣持有公司,不要只因為公司是在台灣、收入也在台灣,就認定自己沒有美國申報義務。
Form 5471的判斷涉及持股比例、投票權、直接及間接持股、控制關係以及外國公司的稅務身分等多項因素。
尤其是持有台灣公司100%、家族共同持股,或公司規模較大的案件,更需要仔細評估。
Form 5471不是單純「有沒有超過10%」的問題,而是整體股權與美國稅務身分的判斷。
如果你目前持有台灣公司,又不確定自己是否需要申報Form 5471,建議在申報前先進行完整的美國海外公司稅務評估。
SR. International Tax & Wealth 專注於美國稅務、海外公司申報及跨境稅務服務,協助美國納稅人釐清台灣公司持股所涉及的Form 5471及相關海外申報義務。