
「父母都住在台灣,也沒有美國身分,但我是美國公民。如果以後繼承台灣的房子、股票或存款,需要繳美國遺產稅嗎?」
這是許多長期居住海外、但父母與主要資產仍在台灣的美國公民或綠卡持有人,非常關心的問題。
很多人直覺認為:
「遺產都在台灣,應該跟美國沒有關係吧?」
但實際上,美國遺產稅並不是單純看資產在哪裡,也不是單純看繼承人是不是美國人。
要判斷是否涉及美國遺產稅,首先要看的是:
過世的人是誰?過世時的身分與居住狀況?遺產有哪些資產?
一、什麼是美國遺產稅?
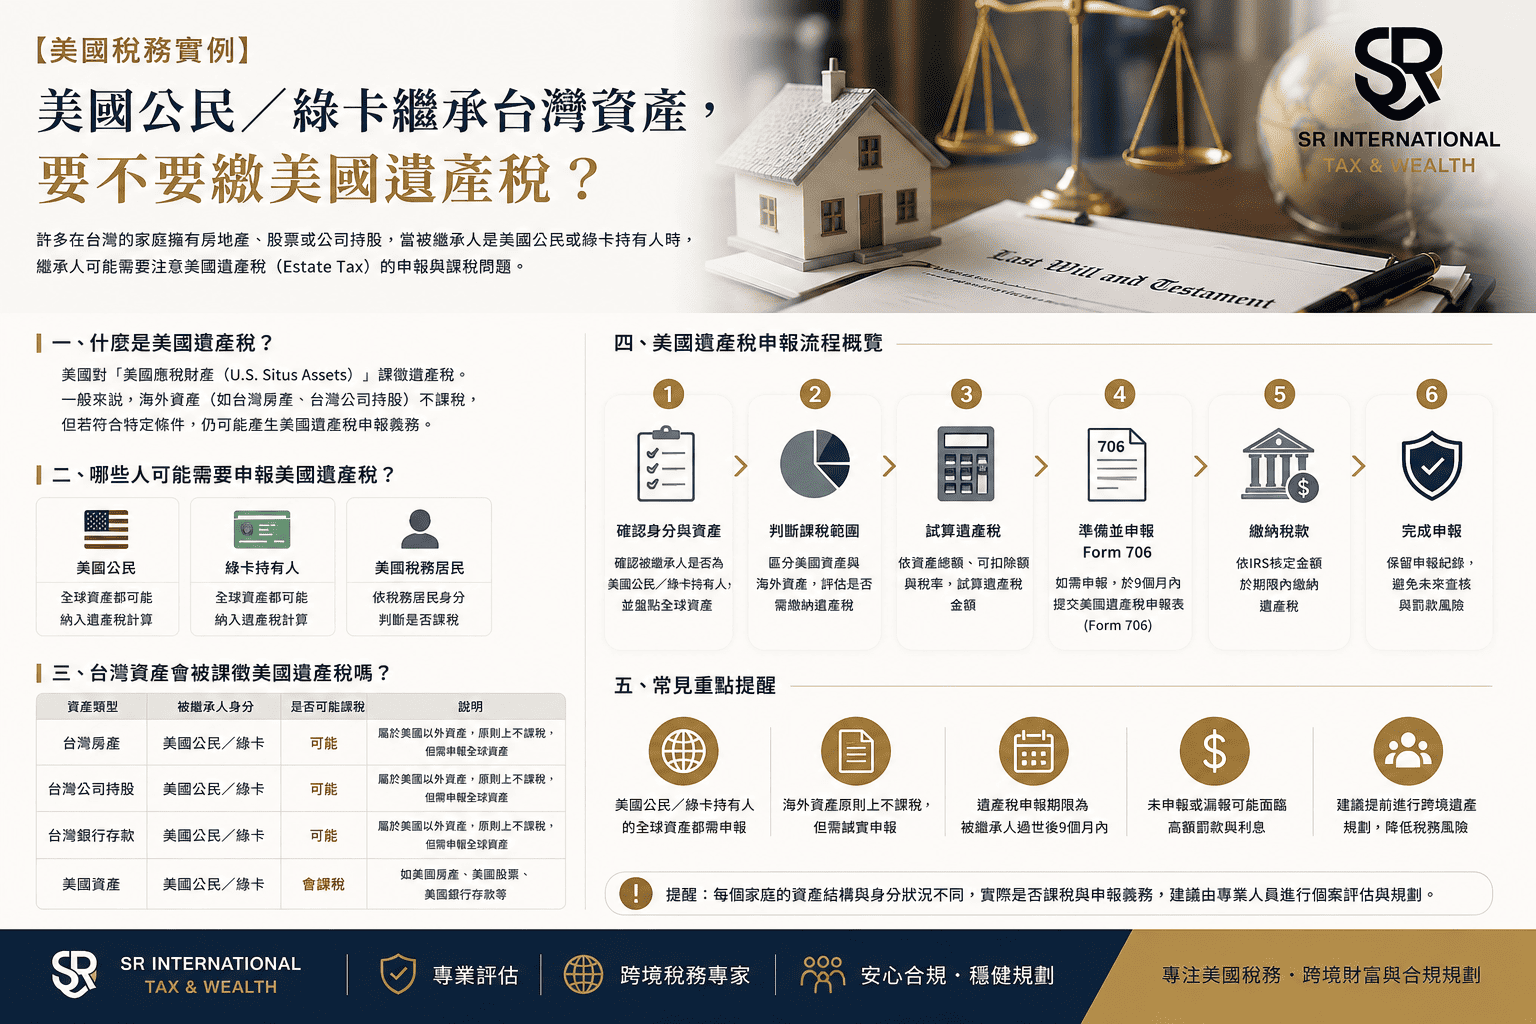
美國遺產稅(Estate Tax)是針對一個人在過世時所留下的應稅遺產進行計算的稅負。
對於美國公民而言,美國遺產稅的課稅範圍原則上是全球資產(worldwide assets),不論資產位於美國、台灣或其他國家。
例如一位美國公民長期住在台灣,名下擁有:
- 台灣房地產
- 台灣銀行存款
- 台灣股票
- 海外投資
- 美國股票或房產
在進行美國遺產稅評估時,並不能只把美國境內的資產拿出來計算,而需要從整體遺產進行分析。
二、最容易搞錯:繼承人是美國人,不代表遺產一定要繳美國遺產稅
這一點非常重要。
假設:
父親:台灣人,長期住在台灣
母親:台灣人,長期住在台灣
子女:美國公民,長期住在美國
遺產:台灣房屋+台灣銀行存款+台灣股票
父親過世後,由美國公民子女繼承台灣資產。
這時候不能直接說:
「因為小孩是美國公民,所以這些台灣資產要繳美國遺產稅。」
不一定。
如果過世的父親本身既不是美國公民,也不是美國遺產稅意義下的美國 domicile,通常美國遺產稅主要是針對其**美國境內資產(U.S.-situated assets)**進行評估,而不是因為繼承人是美國人,就把所有台灣資產直接納入美國遺產稅。
所以,判斷美國遺產稅時,「被繼承人的身分」往往比「繼承人的身分」更重要。
三、如果過世的人本身是美國公民呢?
情況就完全不同。
如果過世者是美國公民,即使他長期居住在台灣,美國遺產稅原則上仍以其全球資產作為課稅範圍。
也就是說:
美國公民住在台灣 ≠ 美國遺產稅消失。
例如:
一位美國公民長期居住台灣,過世時擁有:
- 台灣房產:500萬美元
- 台灣股票:300萬美元
- 台灣銀行存款:200萬美元
- 美國股票:100萬美元
即使其中90%以上的資產都在台灣,仍需要從全球遺產角度評估美國Estate Tax。
四、那綠卡持有人呢?
綠卡持有人需要特別小心。
很多人以為:
「只要有綠卡,就一定跟美國公民一樣全球課遺產稅。」
其實也不能這麼簡單判斷。
美國遺產稅中的「resident」主要是看domicile(住所/永久居所意圖),而不是單純看所得稅上的居住身分。
IRS也特別指出:
持有綠卡本身,並不能單獨決定一個人在遺產稅上是否屬於美國 domicile。
因此,一位長期住在台灣、持有美國綠卡的人,如果涉及大量台灣資產,在進行遺產稅規劃時,就不能只用「有綠卡」三個字直接下結論。
需要進一步了解他的居住事實、與美國的連結以及是否具有在美國永久居住的意圖。
五、2026年美國遺產稅免稅額是多少?
這也是客戶最常問的問題。
2026年,美國Estate Tax的Basic Exclusion Amount為1,500萬美元/人。
也就是說,美國公民或符合美國遺產稅resident條件的個人,在計算遺產稅時,可以先適用當年度的基本免稅額,再依實際情況計算應稅遺產。IRS公布的2026年Basic Exclusion Amount為 $15,000,000。
但要注意:
1,500萬美元不是「遺產超過1,500萬就全部課稅」。
實際計算還會涉及:
- Gross Estate
- 可扣除項目
- Lifetime taxable gifts
- Applicable exclusion
- DSUE(夫妻間未使用的免稅額)
- 其他適用的credit或deduction
因此不能單純拿「資產總額」直接乘稅率。
六、台灣房子會不會算進美國遺產稅?
如果過世者本身是美國公民或美國遺產稅意義下的resident,台灣房產原則上也可能被納入全球遺產計算。
例如:
美國公民父親長期居住台灣,過世時名下有一間台灣房屋,市值約新台幣3億元。
不能因為房子位於台灣,就直接認定「不需要算美國遺產稅」。
美國遺產稅的核心是看全球遺產,而不是只看美國境內的不動產。
反過來,如果過世者本身是長期居住台灣的非美國公民、非美國 domicile,則美國遺產稅的分析邏輯會不同,通常主要聚焦於美國境內資產。
七、繼承台灣房產,除了遺產稅還要注意什麼?
這也是實務上很容易被忽略的地方。
即使最後判斷沒有美國Estate Tax,也不代表繼承之後就完全沒有美國稅務問題。
例如美國人繼承台灣房產後,如果未來把房子出售,就可能涉及美國的資本利得稅申報。
美國稅法對繼承財產的basis一般以**死亡日的公平市價(FMV)**作為基礎,或在符合條件時採用alternate valuation date。
例如:
父親過世時台灣房產的公平市價為:
新台幣3,000萬元
子女之後以:
新台幣3,300萬元
出售。
美國稅務上就可能需要進一步評估這300萬元的增值及相關資本利得申報。
因此:
「繼承當下有沒有Estate Tax」
和
「未來出售繼承資產有沒有Capital Gain」
是兩個不同的問題。
八、繼承海外資產,可能還有Form 3520申報問題
如果美國公民或其他U.S. person從外國個人或外國遺產收到大型贈與或遺贈,還需要注意Form 3520的資訊申報規定。
目前IRS規定,如果U.S. person在一個課稅年度從非居住美國之外國個人或foreign estate收到、並視為gift或bequest的金額,合計超過100,000美元,可能需要申報Form 3520 Part IV。
這裡特別值得注意:
Form 3520是資訊申報,不等於「收到100,000美元就要繳100,000美元的稅」。
它的主要目的之一,是讓IRS知道U.S. person收到大型海外贈與或遺贈的情況。
因此,繼承台灣資產時,除了Estate Tax之外,也應該確認是否涉及Form 3520等海外資訊申報。
九、實務案例:美國公民繼承台灣父母的房子
假設:
父親:台灣公民,長期居住台灣
子女:美國公民
遺產:台灣房屋+台灣銀行存款
父親沒有美國房產,也沒有美國股票
這時候不能只看到「子女是美國公民」就認定有美國遺產稅。
第一步應該先確認父親過世時的美國遺產稅身分。
如果父親是非美國公民且非美國 domicile,則美國遺產稅通常主要針對美國境內資產,而台灣房屋、台灣銀行存款等通常不是因為「子女是美國人」就直接變成美國Estate Tax課稅資產。
但子女取得遺產後,仍可能需要進一步評估:
① 是否需要Form 3520
② 未來出售資產時的basis
③ 是否產生資本利得
④ 台灣與美國兩地的申報義務
⑤ 是否還有其他海外金融資產申報問題
所以,這類案件真正需要處理的,不只是「有沒有遺產稅」。
十、繼承台灣資產,建議先確認這5件事
如果你是美國公民或綠卡持有人,未來可能繼承台灣父母、配偶或其他親屬的資產,建議先確認:
① 被繼承人的身分
是:
- 美國公民?
- 美國綠卡持有人?
- 美國遺產稅上的resident?
- 還是長期居住台灣的非美國公民?
② 遺產有哪些資產?
包括:
- 台灣房地產
- 銀行存款
- 股票
- 基金
- 公司股權
- 保單
- 美國資產
- 其他海外資產
③ 遺產總價值多少?
不能只看房屋。
還要把其他資產及符合規定需要納入的項目一起盤點。
④ 有沒有生前贈與?
美國Estate Tax與Gift Tax是相互關聯的制度,過去的特定贈與可能影響遺產稅計算。
⑤ 繼承後是否會出售或持有?
因為繼承之後還可能涉及:
- 資產basis
- 資本利得
- Form 3520
- FBAR
- Form 8938
- 其他海外資訊申報
結語|繼承台灣資產,不是單看「是不是美國人」
「我是美國公民,繼承台灣房子要不要繳美國遺產稅?」
這個問題沒有辦法只用「要」或「不要」回答。
真正的判斷核心包括:
被繼承人的身分
+ 美國遺產稅上的domicile
+ 全球遺產總額
+ 資產種類及所在地
+ 生前贈與
+ 夫妻間免稅額及其他適用規則
尤其要注意:
繼承人是美國公民或綠卡持有人,不代表台灣遺產就一定會被美國遺產稅課稅。
但如果被繼承人本身是美國公民或符合美國遺產稅resident條件,台灣房產、股票、銀行存款及其他海外資產,就可能需要納入全球遺產進行評估。
此外,即使最終沒有美國Estate Tax,繼承後的Form 3520、資產basis、未來出售時的Capital Gain,以及其他海外資產申報,也可能需要另外處理。
S.R. International Tax & Wealth 專注於美國遺產稅、海外資產及跨境稅務服務,協助美國公民、綠卡持有人及海外家庭釐清台灣資產所涉及的美國稅務問題。
如果您或家人持有台灣房產、股票、公司股權或其他資產,且未來可能涉及美國公民/綠卡持有人的繼承安排,建議在資產移轉前先進行完整的跨境遺產稅評估,提前規劃通常比事後補救更有彈性。