文章專欄

POST

【美國稅務實例】設立美國 LLC 還是 C Corp?企業主該怎麼選?

「想在美國成立公司,到底應該設 LLC 還是 C Corp?」

這是許多準備進軍美國市場、成立新創公司,或希望在美國設立營運據點的企業主,最常遇到的問題。

網路上常把 LLC 和 C Corp 當成兩個完全不同的選項,但實際上,美國公司架構的判斷沒有這麼簡單。

LLC 是一種法律上的企業組織形式,而 C Corp 是一種聯邦稅務上的課稅身分。

例如,一家 LLC 可以依照聯邦稅法的規則,被視為單一所有人實體、合夥企業,也可以透過選擇被視為 corporation 課稅。

因此,真正要問的不是:

「LLC 還是 C Corp 哪個比較好?」

而是:

「你的股東結構、營運方式及未來規劃,適合什麼樣的公司架構與稅務分類?」

一、LLC 是什麼?

LLC(Limited Liability Company)是美國非常常見的企業組織形式。

最大的特色之一,就是可以在法律上提供有限責任的公司架構,同時在聯邦所得稅上具有相對彈性的分類方式。

如果是:

單一成員 LLC

在沒有另外選擇的情況下,聯邦所得稅通常會被視為 disregarded entity,公司的營業活動通常反映在所有人的個人報稅中。

如果是:

多成員 LLC

一般預設會被視為partnership,除非另外選擇 corporation 的稅務分類。 因此,看到「LLC」三個字,還不能直接知道它到底是怎麼報稅。

二、C Corp 是什麼?

C Corporation則是獨立於股東之外的課稅個體。

公司本身需要申報:

Form 1120 – U.S. Corporation Income Tax Return

公司計算自己的所得、扣除額及應納稅額。

目前美國聯邦C Corp一般適用21%的公司所得稅率。

如果公司之後將盈餘以股利方式分配給股東,股東端又可能產生股利所得稅,因此C Corp常被稱為具有:

「雙重課稅(Double Taxation)」

也就是:

公司賺錢 → 公司層級課稅

↓

公司分配股利 → 股東層級再課稅

IRS也明確說明,C corporation的利潤在公司層級課稅,分配為股利後,股東端可能再次被課稅。

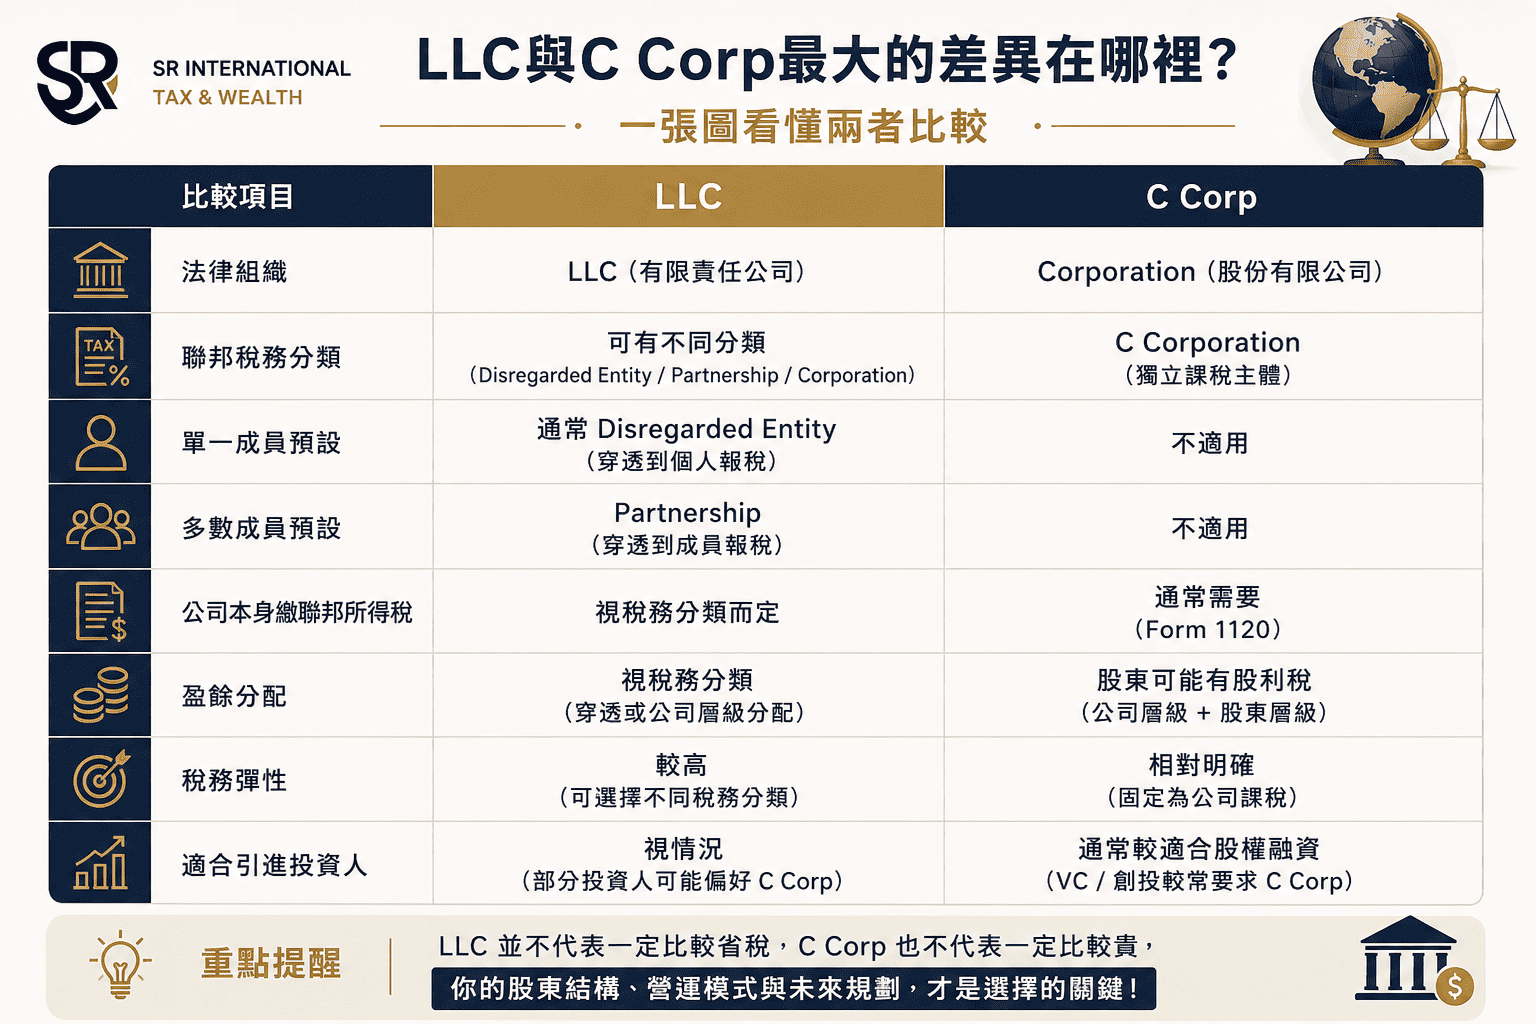
三、LLC與C Corp最大的差異在哪裡?

四、什麼情況可能適合LLC?

如果你是:

  • 一人創業
  • 小型企業
  • 顧問/專業服務業
  • 電商
  • 自由工作者
  • 家族企業
  • 暫時不打算大量募資

LLC可能是一個值得評估的架構。

尤其單一成員LLC在沒有選擇公司課稅的情況下,聯邦所得稅通常採disregarded entity方式處理,對某些小型企業而言,稅務架構相對直接。

但如果企業主本身是台灣居民、外國人或非美國稅務居民,就不能只看到「LLC簡單」就直接成立。

因為外國股東的美國公司架構,可能涉及不同的資訊申報及withholding規則。

五、什麼情況可能適合C Corp?

如果你的企業未來有:

  • 尋找美國投資人
  • VC/創投募資
  • 發行不同類型股票
  • 快速擴張
  • 公司保留盈餘再投資
  • 未來可能出售公司

C Corp通常會是值得優先評估的架構。

C Corp本身是獨立納稅主體,而且公司可以透過股票架構引進投資人,因此對部分新創企業而言比較具有彈性。

不過,C Corp也代表公司需要獨立進行聯邦所得稅申報,通常使用Form 1120。

六、LLC也可以選擇用C Corp方式課稅?

可以。

這是很多第一次成立美國公司的企業主不知道的地方。

LLC並不一定只能按照預設方式課稅。

符合條件的LLC可以透過:

Form 8832 – Entity Classification Election

選擇在聯邦稅務上被視為corporation。

因此:

「我要成立LLC」與「我要採用C Corp稅務分類」並不一定互相排斥。

這也是為什麼公司設立時,最好把:

法律架構+聯邦稅務分類 一起考慮。

七、最容易犯的錯誤:只看「哪個稅比較低」

很多人會直接問:

「LLC是不是一定比C Corp省稅?」

其實沒有一個適合所有人的答案。

因為真正的稅務結果可能受到:

  • 公司獲利
  • 股東身分
  • 是否分配盈餘
  • 股東居住地
  • 公司所在州
  • 是否有美國員工
  • 是否有海外母公司
  • 未來是否募資
  • 未來是否出售公司

等因素影響。

尤其是台灣企業主/台灣居民成立美國公司,更不能只比較聯邦所得稅率。

還需要一起評估跨境稅務。

八、台灣人設立美國LLC,真的比較簡單嗎?

不一定。

例如:

台灣居民在美國成立Single-Member LLC,從事美國電商或顧問服務。

表面上看起來只是:

成立LLC → 開銀行帳戶 → 開始營業

但實際上還需要確認:

  • LLC的聯邦稅務分類
  • EIN
  • 聯邦所得稅申報
  • 外國股東相關資訊申報
  • withholding
  • 美國來源所得
  • 所在州的稅務及申報
  • 台灣端的稅務影響

因此,「成立公司」和「設計適合自己的稅務架構」是兩件不同的事情。

九、如果我是台灣公司,要在美國設立子公司呢?

這種情況又和個人創業不同。

例如:

台灣母公司準備進軍美國市場,想在California或Delaware成立美國子公司。

這時候除了選擇LLC或Corporation之外,還需要考慮:

台灣母公司 → 美國子公司 → 美國營運 → 盈餘匯回台灣

整個架構可能涉及:

  • 關係企業交易
  • Transfer Pricing
  • 股利
  • Withholding
  • 美國公司所得稅
  • 台灣母公司稅務
  • 跨境資金移轉

所以企業規模越大,越不適合只用「LLC比較簡單」或「C Corp比較專業」這種方式決定。

十、成立美國公司前,建議先確認這5件事

① 誰是股東?

美國人、台灣人、台灣公司,還是其他海外法人?

② 有幾位股東?

單一股東與多股東的稅務分類可能不同。

③ 公司主要做什麼?

電商、顧問、科技、新創、投資或其他業務?

④ 盈餘會怎麼使用?

會:

分配給股東?

還是:

留在公司繼續投資?

⑤ 未來有沒有募資或出售計畫?

如果未來需要VC、創投或其他投資人,現在的公司架構就值得提前規劃。

十一、LLC還是C Corp?可以先這樣理解

如果你是:

一人創業/小型企業/以營運獲利為主

👉 可以先評估 LLC

如果你是:

新創/準備募資/需要股權投資/快速擴張

👉 可以優先評估 C Corp

如果你是:

台灣企業進軍美國

👉 不建議只比較LLC與C Corp,應該直接進行跨境公司架構評估。

結語|選LLC還是C Corp,沒有一個答案適合所有人

成立美國公司之前,最重要的不是先問:

「LLC比較省稅,還是C Corp比較省稅?」

而是先確認:

股東是誰
+ 公司做什麼
+ 預計賺多少
+ 盈餘是否分配
+ 未來是否募資
+ 是否涉及台灣與美國跨境交易

另外也要記得:

LLC是法律上的企業組織形式,而C Corp是聯邦稅務上的公司課稅分類;LLC在符合條件的情況下,也可以選擇以corporation方式課稅。

因此,如果你準備在美國成立公司,尤其是台灣企業主、台灣公司或海外人士準備進軍美國市場,建議不要只依照網路上的「LLC vs. C Corp」比較表決定。

S.R. International Tax & Wealth 專注於美國企業稅務、跨境公司架構及台美稅務規劃,專業美國會計師協助企業主在成立美國公司前,從股東結構、營運模式及未來發展方向評估適合的公司及稅務架構。

公司成立前先規劃,通常比成立後才修改架構更有彈性。

閱讀更多

【美國稅務實例】境外贈與要申報嗎?美國公民/綠卡收到台灣父母贈與要注意什麼?

「我爸媽住在台灣,匯了一筆錢給我,我人在美國,需要報美國稅嗎?」

「這是父母送我的錢,又不是我的收入,為什麼還要向IRS申報?」

這是許多美國公民、綠卡持有人及美國稅務居民收到台灣父母或海外親友贈與時,常見的疑問。

很多人會直接把「收到贈與」和「需要繳所得稅」畫上等號,但其實兩者是不同的概念。

境外贈與不一定代表需要繳美國所得稅,但符合一定條件時,可能需要申報Form 3520。

一、收到台灣父母的贈與,要繳美國稅嗎?

先講結論:

收到境外贈與,不代表這筆錢就一定是美國應稅所得。

例如:

父母長期居住台灣,將台灣的存款匯給身為美國公民的子女,作為購屋、投資或生活使用。

這種情況不能單純因為子女是美國公民,就認定這筆錢一定要繳美國所得稅。

但是,如果符合美國的海外贈與資訊申報規定,就可能需要提交:

Form 3520 – Annual Return to Report Transactions With Foreign Trusts and Receipt of Certain Foreign Gifts

Form 3520的其中一項用途,就是申報U.S. person收到符合條件的大額境外贈與或遺贈。

所以:

「不用繳所得稅」不代表「完全不用申報」。

二、多少境外贈與可能需要申報?

如果美國公民、綠卡持有人或其他U.S. person,在一年內從非美國居民個人(nonresident alien)或foreign estate收到的贈與或遺贈合計超過100,000美元,通常需要進一步評估Form 3520 Part IV申報義務。

而且要注意:         

不是只看單筆匯款。

例如:

  • 父親贈與 $70,000
  • 母親贈與 $40,000

如果兩位贈與人屬於需要合併考量的相關人士,合計可能超過100,000美元,因此需要進一步評估申報義務。IRS也明確要求,在特定情況下需要將相關外國贈與人所提供的贈與合併計算。

因此,收到境外贈與時,最好整理全年所有相關贈與,而不是只看某一次匯款。

三、Form 3520是「繳稅單」嗎?

不是。

Form 3520主要是資訊申報表,用來向IRS揭露符合規定的境外贈與、遺贈或其他特定境外交易。

因此:

收到100,000美元境外贈與 ≠ 要繳100,000美元的美國稅。

但如果符合申報條件,仍然需要依規定申報。 這也是境外贈與最容易被誤解的地方。

四、如果父母不是一次匯款,而是分很多次呢?

也需要注意。

例如父母一年內分別匯款:

$40,000+$35,000+$30,000=$105,000

雖然每一筆都沒有超過100,000美元,但如果符合相關規定,仍可能因為全年合計超過門檻,而產生Form 3520申報義務。

因此,判斷境外贈與時,不能只看「單筆金額」。

五、如果贈與的是房子、股票或公司股權呢?

境外贈與不一定都是現金。

例如台灣父母將:

  • 台灣房產
  • 台灣股票
  • 公司股權
  • 其他投資資產

贈與給美國子女。

這種情況除了美國的資訊申報之外,還可能涉及資產價值、取得成本(basis)、台灣贈與稅及未來出售時的資本利得等問題。

因此,非現金資產的跨境贈與,通常比單純銀行匯款更需要事前規劃。

六、境外贈與還可能牽涉FBAR或Form 8938

假設台灣父母贈與100,000美元給美國子女,子女收到後把資金留在台灣銀行帳戶。

這時候除了評估:

Form 3520

還可能需要另外確認:

FBAR(FinCEN Form 114)

以及:

Form 8938

是否適用。

因為這些是不同的海外申報制度。

所以:

「我已經報FBAR了,所以贈與不用申報。」

這個觀念並不正確。

IRS也特別提醒,收到符合條件的境外贈與時,U.S. person可能同時存在其他國際資訊申報義務。

七、如果收到的是「繼承」呢?

境外贈與與境外遺贈(bequest)需要分開判斷。

例如:

台灣父母過世後,美國公民子女繼承台灣房產及銀行存款。

Form 3520 Part IV同樣涵蓋符合條件的境外遺贈。

但繼承案件還可能涉及:

  • 美國Estate Tax
  • Form 3520
  • FBAR
  • Form 8938
  • 未來出售資產的capital gain

因此,如果是「父母過世後把台灣資產留給美國子女」,就不應該單純當成一般贈與處理。

八、境外贈與漏報會怎麼樣?

Form 3520雖然是資訊申報表,但並不是可以忽略的文件。

如果符合申報義務卻未依規定申報,IRS可能依規定處以罰款;對於未及時申報的foreign gift或bequest,IRC §6039F(c)的罰則一般為每月贈與價值的5%,最高可達25%,但符合reasonable cause等情況可能有不同處理。 因此,如果過去已經收到大額境外贈與卻沒有申報,建議先確認實際情況,再決定後續處理方式,而不是直接忽略。

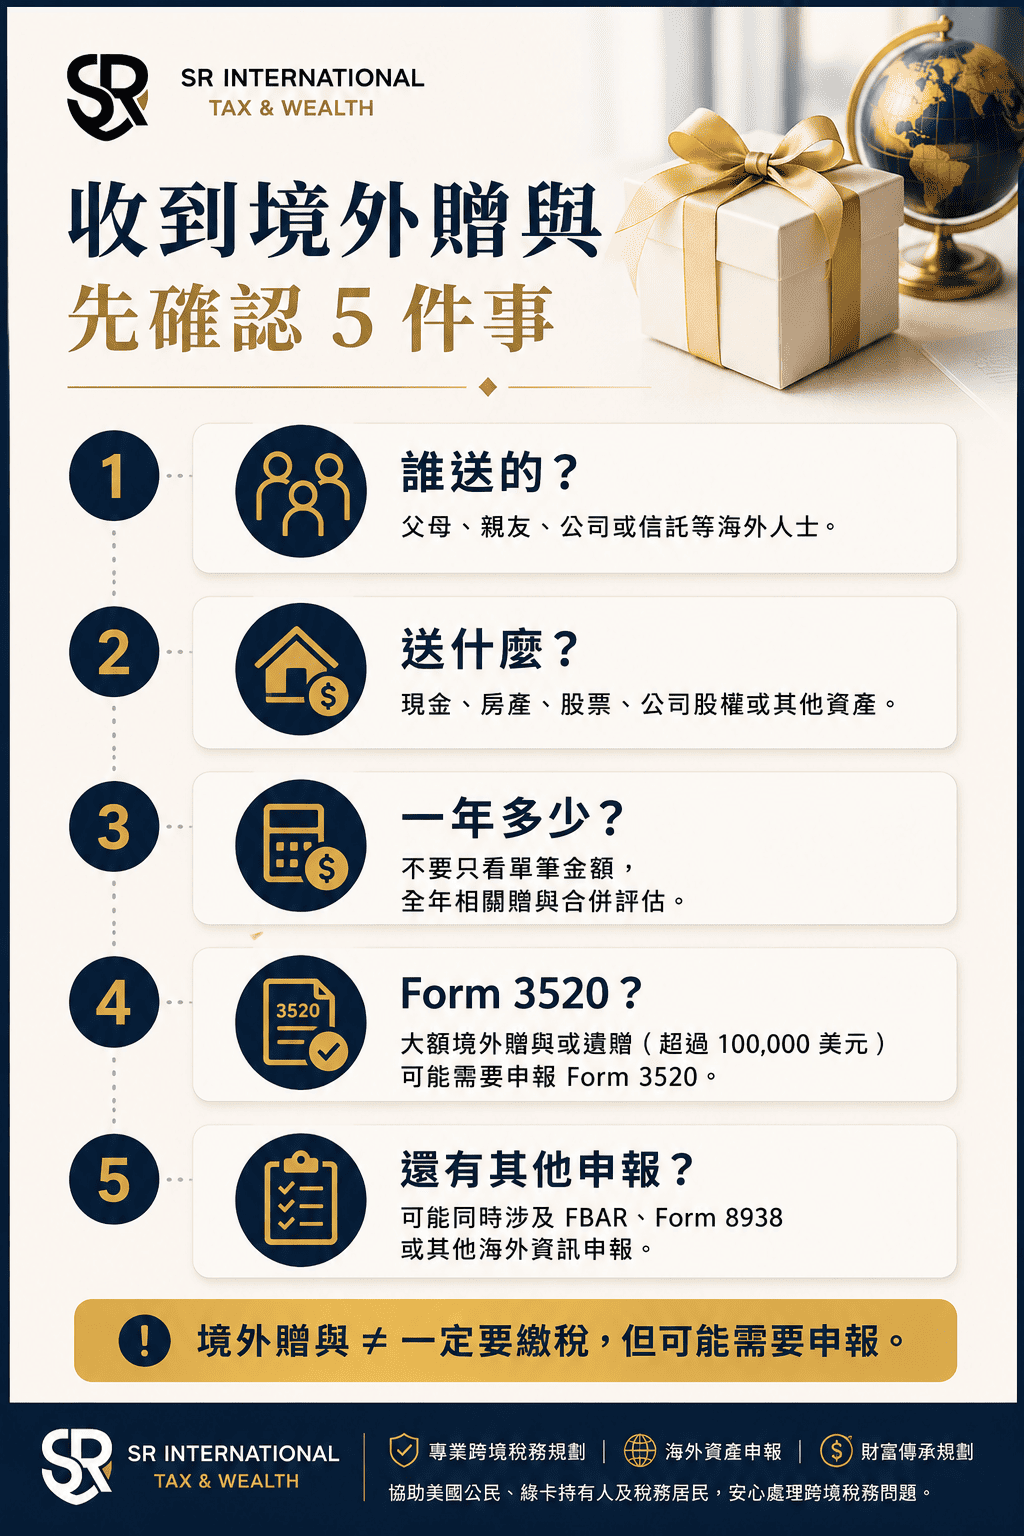
九、收到境外贈與,先確認這5件事

如果你是美國公民、綠卡持有人或美國稅務居民,收到台灣父母或其他海外人士的贈與,可以先確認:

① 誰送給你的?

父母、親戚、朋友、公司還是信託?

② 送的是什麼?

現金、房產、股票還是公司股權?

③ 一年總共收到多少?

不要只看單筆,要整理全年相關贈與。

④ 是否可能需要Form 3520?

特別是大額境外贈與或遺贈。

⑤ 是否還涉及其他海外申報? 例如FBAR、Form 8938等。

結語|境外贈與,不一定要繳稅,但可能需要申報

如果你是美國公民、綠卡持有人或美國稅務居民,收到台灣父母或其他海外親友的大額贈與,不要只問:

「這筆錢要不要繳美國稅?」

更重要的是確認:

贈與人是誰?
贈與的是什麼?
全年收到多少?
是否達到Form 3520申報門檻?
是否同時涉及其他海外申報?

對符合條件的境外贈與,Form 3520可能是重要的資訊申報義務,但申報Form 3520本身並不代表這筆贈與就是應稅所得。

如果你近期準備從台灣父母或其他海外親屬收到大額贈與,建議在資產移轉前先進行跨境稅務評估,確認美國及台灣兩地可能涉及的申報義務。

S.R. International Tax & Wealth 專注於美國個人稅務、海外資產及跨境稅務服務,專業美國會計師協助美國公民、綠卡持有人及美國稅務居民釐清境外贈與、Form 3520及相關海外申報問題。

閱讀更多

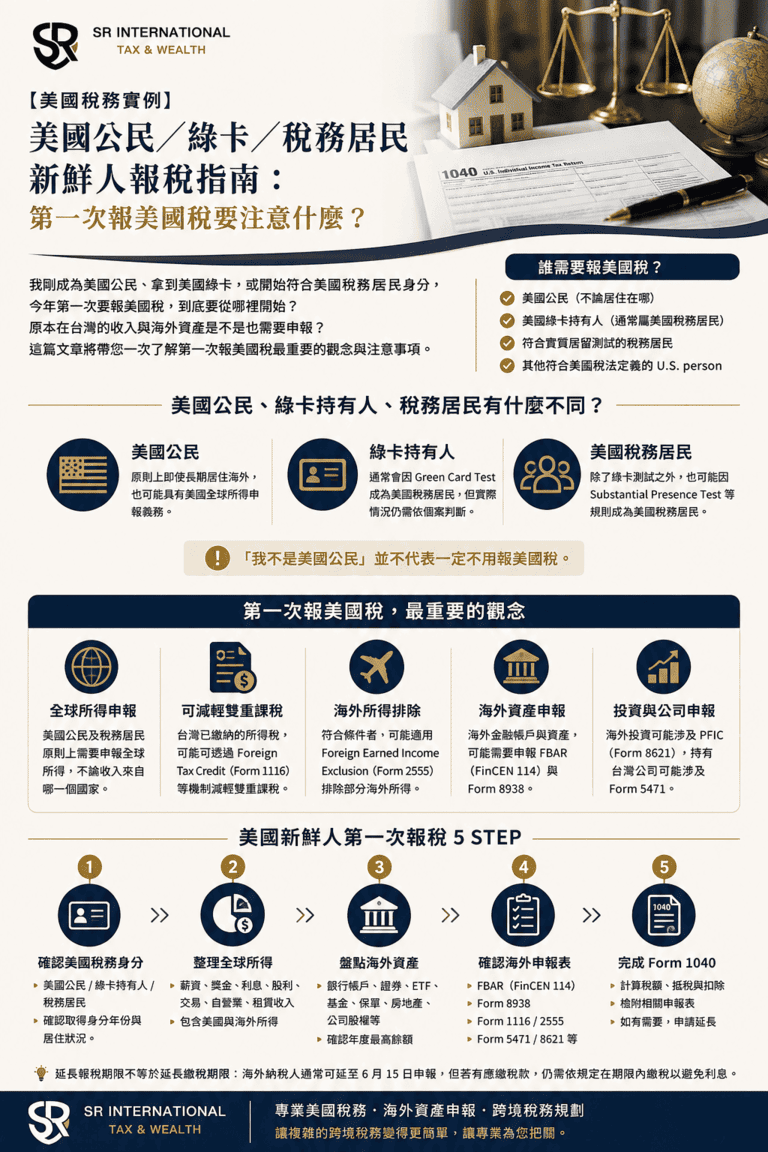
【美國稅務實例】美國公民/綠卡/稅務居民新鮮人報稅指南:第一次報美國稅要注意什麼?

「我剛成為美國公民、拿到美國綠卡,或今年開始符合美國稅務居民身分,第一次要報美國稅,到底要從哪裡開始?」

「我以前都住在台灣,薪資、銀行帳戶、股票也都在台灣,這些是不是也要申報?」

對第一次接觸美國稅務的人來說,美國報稅制度往往比想像中複雜。

尤其原本長期住在台灣、主要收入及資產都在海外的人,最容易忽略的是:

美國稅務可能不只看美國境內的收入。 美國公民及符合條件的美國稅務居民,原則上需要依美國稅法申報全球所得;居住在海外並不會自動免除美國的申報義務。

一、誰可能需要申報美國稅?

第一次報美國稅之前,最重要的第一步不是急著找表格,而是先確認:

「我在美國稅法下到底是什麼身分?」

常見的三種情況包括:

① 美國公民

美國公民原則上不論居住在哪個國家,都受到美國全球所得申報規則的影響。

即使長期住在台灣,只要符合申報門檻,仍可能需要提交Form 1040。

② 美國綠卡持有人

綠卡持有人通常會因 Green Card Test 成為美國稅務居民,因此原則上與美國公民一樣,需要申報全球所得。

但如果是剛取得綠卡的第一年,還需要進一步確認美國稅務居民身分從哪一天開始,不能直接把整年度都當成美國稅務居民處理。

③ 美國稅務居民

即使不是美國公民、也沒有綠卡,也可能因 **Substantial Presence Test(實質居留測試)**等規則成為美國稅務居民。

一旦符合美國稅務居民的條件,通常就會受到與美國公民類似的全球所得申報規則。

因此:

「我不是美國公民」並不代表一定不用報美國稅。

二、第一次報美國稅,通常從Form 1040開始

對大多數美國公民及美國稅務居民個人而言,主要的聯邦個人所得稅申報表是:

Form 1040 – U.S. Individual Income Tax Return

申報時可能需要整理:

  • 薪資
  • 獎金
  • 利息
  • 股利
  • 股票交易
  • 租金收入
  • 自營業收入
  • 海外所得
  • 其他應申報收入

因此,如果你的收入全部來自台灣,也不能因為「沒有美國收入」就直接認定不用報。

美國公民及稅務居民原則上是以全球所得為基礎進行美國所得稅申報。

三、第一次取得美國身分,不代表整年度都一樣

這是「新鮮人」特別容易忽略的問題。

例如:

小明原本長期居住台灣,2026年取得美國綠卡,之後開始在美國居住。

這時候不能單純說:

「2026年拿到綠卡,所以2026年所有收入全部按照全年美國稅務居民處理。」

綠卡持有人的美國稅務居民起始日,會依取得綠卡及實際在美國的情況判斷。IRS也針對新移民的 residency starting date 有明確規定。

因此,第一次成為美國稅務居民的年度,可能需要特別評估:

  • 美國稅務居民開始日期
  • 年度內取得的收入
  • 美國境外期間的所得
  • 是否涉及Dual-Status相關規則

第一次報稅的年度切點非常重要。

四、台灣薪資也需要申報嗎?

可能需要。

例如:

小明原本住在台灣,在台灣工作並取得薪資,後來成為美國公民或美國稅務居民。

這時候很多人會問:

「薪水是在台灣賺的,而且台灣已經繳過所得稅,還需要報美國嗎?」

通常仍需要先確認是否屬於美國全球所得申報範圍。

不過:

需要申報,不代表一定要再繳一次同樣的稅。 如果同一筆所得已在台灣繳納符合條件的外國所得稅,可能可以透過 **Foreign Tax Credit(FTC,外國稅額抵免)**等機制減輕雙重課稅。美國公民及海外居民也可能依條件適用其他海外稅務優惠。

五、Foreign Tax Credit是什麼?

如果你已經在台灣針對某些所得繳納所得稅,美國稅法在符合條件的情況下,可能允許申請Foreign Tax Credit。

常見的相關表格為:

Form 1116 – Foreign Tax Credit

簡單來說,就是在符合規定的情況下,將部分已支付的外國所得稅納入美國稅務計算,以降低雙重課稅的影響。

但要注意:

台灣繳多少稅,不代表美國就一定可以一比一全部抵掉。 實際可抵免金額仍需依美國稅法計算。

六、人在台灣,還可能涉及Foreign Earned Income Exclusion

如果你長期在海外工作,也可能聽過:

Foreign Earned Income Exclusion(FEIE)

這項制度在符合條件的情況下,可以排除一定額度的符合資格之外國工作所得。

但它並不是:

「人在台灣 → 所有海外收入都不用繳美國稅。」

FEIE主要針對符合條件的 earned income,而且需要符合相關資格,例如Foreign Tax Home及Bona Fide Residence Test或Physical Presence Test等要求。

因此:

  • 薪資 → 可能符合
  • 自營業所得 → 可能符合
  • 股利 → 通常不是earned income
  • 利息 → 通常不是earned income
  • 股票資本利得 → 通常不是earned income

是否適用,仍需要依個案判斷。

七、海外銀行帳戶也可能需要申報FBAR

這是第一次報美國稅最容易漏掉的項目之一。

假設你在台灣有:

  • 銀行帳戶
  • 外幣帳戶
  • 證券帳戶
  • 其他海外金融帳戶

即使這些帳戶沒有產生任何應稅收入,也可能產生FBAR申報義務。

一般而言,如果符合條件的海外金融帳戶在一年中任何時間的合計最高價值超過10,000美元,就需要進一步評估FBAR。

FBAR使用:

FinCEN Form 114

而且它不是跟Form 1040一起直接提交給IRS,而是透過FinCEN的電子申報系統提交。

所以:「1040報完了」不代表海外帳戶申報就全部完成。

八、除了FBAR,還可能需要Form 8938

另一個常見的海外資產申報表是:

Form 8938 – Statement of Specified Foreign Financial Assets

Form 8938與FBAR都涉及海外金融資產,但兩者的:

  • 申報對象
  • 資產範圍
  • 申報門檻
  • 申報方式

並不完全相同。

因此,不能因為:

「FBAR不用報,所以8938也不用報。」

也不能反過來這樣判斷。

符合條件的美國公民及稅務居民,可能需要依其居住地、婚姻及申報身分等因素,判斷Form 8938的適用門檻。

九、如果有台灣股票、ETF或基金,要特別注意

第一次報美國稅時,如果你原本已經在台灣投資多年,也不要只整理「今年賺多少」。

還需要確認投資商品在美國稅法下的性質。

例如部分非美國註冊的基金或ETF,可能涉及:

PFIC(Passive Foreign Investment Company)

如果屬於PFIC,可能需要進一步評估:

Form 8621

以及相關的美國稅務處理。

因此,如果你原本在台灣就已經累積不少ETF、基金或其他投資,第一次報美國稅前最好先進行完整盤點。

十、如果我有台灣公司呢?

如果你不只是一般上班族,而是:

  • 台灣公司股東
  • 公司負責人
  • 家族企業股東
  • 持有海外公司

第一次報美國稅時,更需要注意海外公司申報。

例如符合特定條件的美國公民或稅務居民,可能涉及:

Form 5471

如果台灣公司同時涉及特定外國公司規則,還可能延伸到其他美國稅務議題。

所以:

「公司在台灣、沒有把錢匯到美國」不代表一定沒有美國申報義務。

這也是為什麼企業主第一次報美國稅,通常比單純海外受薪者複雜許多。

十一、第一次報美國稅,要準備哪些資料?

建議至少先整理以下資料。

所得資料

  • 美國W-2
  • 1099系列表格
  • 台灣薪資及扣繳資料
  • 利息及股利
  • 股票交易紀錄
  • 租賃收入
  • 自營業收入

海外資產

  • 台灣銀行帳戶
  • 證券帳戶
  • ETF/基金
  • 台灣公司
  • 海外房地產
  • 其他金融資產

身分及稅務資料

  • SSN或ITIN
  • 綠卡取得日期
  • 美國入境及居住資料
  • 過去美國報稅紀錄
  • 台灣已繳所得稅資料

資料越完整,越容易在第一次申報時一次盤點出可能涉及的海外申報義務。

十二、第一次報稅最容易犯的5個錯誤

❌ 錯誤1:只申報美國收入

美國公民及稅務居民原則上需要申報全球所得。

❌ 錯誤2:台灣已經繳稅,所以美國不用報

台灣已繳稅可能可以透過Foreign Tax Credit等方式減輕雙重課稅,但不代表可以完全不申報。

❌ 錯誤3:1040報完就全部完成

海外銀行及金融資產可能還有FBAR、Form 8938等申報義務。

❌ 錯誤4:台灣ETF跟美國ETF一樣

部分海外基金或ETF可能涉及PFIC規則,不能直接用一般美國股票的方式處理。

❌ 錯誤5:拿到綠卡就直接把全年當美國稅務居民

第一次取得綠卡或成為美國稅務居民的年度,需要確認稅務居民開始日期及相關規則。

十三、第一次報美國稅,可以先做這5個步驟

STEP 1|確認美國稅務身分

確認自己是:

美國公民/綠卡持有人/美國稅務居民

並確認適用年度及稅務居民起始時間。

↓

STEP 2|整理全球所得

整理:

薪資・獎金・利息・股利・投資・租金・海外收入

↓

STEP 3|盤點海外資產

確認:

銀行・證券・ETF・基金・房地產・公司股權

↓

STEP 4|確認海外申報

評估是否涉及:

FBAR・Form 8938・Form 1116・Form 2555・Form 5471・Form 8621

↓

STEP 5|完成Form 1040

整合所得、扣除額、稅額抵免及相關海外資訊申報,完成年度美國個人所得稅申報。

十四、人在海外,報稅期限也要注意

一般日曆年度納稅人的Form 1040申報期限通常是隔年4月15日。

符合條件、居住在美國境外的美國公民及居民,通常可以享有自動兩個月的申報期限,因此一般會延至6月15日;若仍需要更多時間,也可以依規定申請額外延長。

但有一個非常重要的觀念:

延長申報期限,不等於延長繳稅期限。

如果有應繳稅款,延長報稅並不代表可以無限期延後繳稅,未依規定繳納的稅款仍可能產生利息。

結語|第一次報美國稅,最重要的不是急著填表

對剛成為美國公民、取得綠卡,或開始符合美國稅務居民身分的人來說,第一次報稅最容易產生的誤解就是:

「我只要把美國收入拿去報就好了。」

但實際上,美國稅務可能涉及:

全球所得+海外金融帳戶+海外投資+海外公司+其他海外資產

除了Form 1040之外,也可能需要評估:

FBAR、Form 8938、Form 1116、Form 2555、Form 5471、Form 8621等不同申報表。

而且每個人的情況都不同。

單純的海外受薪者、海外投資人、台灣企業主,以及持有大量海外資產的人,第一次報美國稅的複雜程度可能完全不同。

因此:

第一次報美國稅,不只是「填一張1040」,而是先確認完整的美國稅務身分、全球所得及海外資產。

S.R. International Tax & Wealth 專注於美國個人稅務、海外資產申報及跨境稅務服務,由專業美國會計師協助美國公民、綠卡持有人及美國稅務居民釐清第一次美國報稅所涉及的申報義務。

如果你是剛取得美國綠卡、剛成為美國公民,或今年開始符合美國稅務居民身分,且過去長期持有台灣收入、投資或其他海外資產,建議在正式申報前先進行完整盤點,避免第一次報稅就遺漏重要的海外申報義務。

閱讀更多

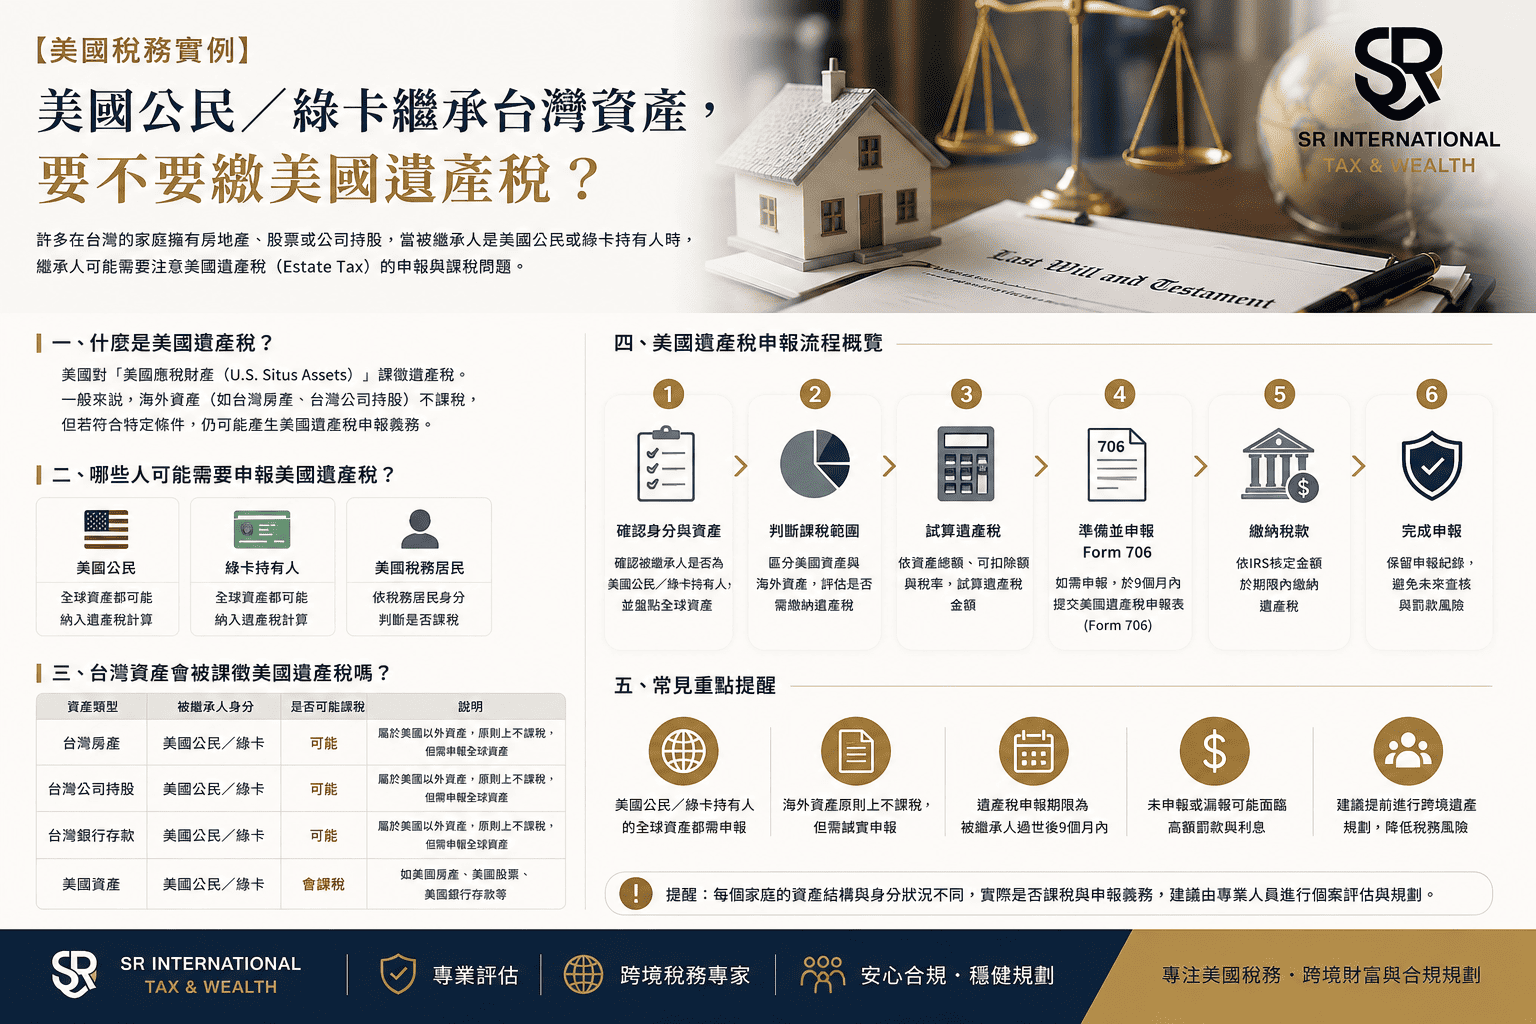
【美國稅務實例】美國公民/綠卡繼承台灣資產,要不要繳美國遺產稅?

「父母都住在台灣,也沒有美國身分,但我是美國公民。如果以後繼承台灣的房子、股票或存款,需要繳美國遺產稅嗎?」

這是許多長期居住海外、但父母與主要資產仍在台灣的美國公民或綠卡持有人,非常關心的問題。

很多人直覺認為:

「遺產都在台灣,應該跟美國沒有關係吧?」

但實際上,美國遺產稅並不是單純看資產在哪裡,也不是單純看繼承人是不是美國人。

要判斷是否涉及美國遺產稅,首先要看的是:

過世的人是誰?過世時的身分與居住狀況?遺產有哪些資產?

一、什麼是美國遺產稅?

美國遺產稅(Estate Tax)是針對一個人在過世時所留下的應稅遺產進行計算的稅負。

對於美國公民而言,美國遺產稅的課稅範圍原則上是全球資產(worldwide assets),不論資產位於美國、台灣或其他國家。

例如一位美國公民長期住在台灣,名下擁有:

  • 台灣房地產
  • 台灣銀行存款
  • 台灣股票
  • 海外投資
  • 美國股票或房產

在進行美國遺產稅評估時,並不能只把美國境內的資產拿出來計算,而需要從整體遺產進行分析。

二、最容易搞錯:繼承人是美國人,不代表遺產一定要繳美國遺產稅

這一點非常重要。

假設:

父親:台灣人,長期住在台灣
母親:台灣人,長期住在台灣
子女:美國公民,長期住在美國
遺產:台灣房屋+台灣銀行存款+台灣股票

父親過世後,由美國公民子女繼承台灣資產。

這時候不能直接說:

「因為小孩是美國公民,所以這些台灣資產要繳美國遺產稅。」

不一定。

如果過世的父親本身既不是美國公民,也不是美國遺產稅意義下的美國 domicile,通常美國遺產稅主要是針對其**美國境內資產(U.S.-situated assets)**進行評估,而不是因為繼承人是美國人,就把所有台灣資產直接納入美國遺產稅。

所以,判斷美國遺產稅時,「被繼承人的身分」往往比「繼承人的身分」更重要。

三、如果過世的人本身是美國公民呢?

情況就完全不同。

如果過世者是美國公民,即使他長期居住在台灣,美國遺產稅原則上仍以其全球資產作為課稅範圍。

也就是說:

美國公民住在台灣 ≠ 美國遺產稅消失。

例如:

一位美國公民長期居住台灣,過世時擁有:

  • 台灣房產:500萬美元
  • 台灣股票:300萬美元
  • 台灣銀行存款:200萬美元
  • 美國股票:100萬美元

即使其中90%以上的資產都在台灣,仍需要從全球遺產角度評估美國Estate Tax。

四、那綠卡持有人呢?

綠卡持有人需要特別小心。

很多人以為:

「只要有綠卡,就一定跟美國公民一樣全球課遺產稅。」

其實也不能這麼簡單判斷。

美國遺產稅中的「resident」主要是看domicile(住所/永久居所意圖),而不是單純看所得稅上的居住身分。

IRS也特別指出:

持有綠卡本身,並不能單獨決定一個人在遺產稅上是否屬於美國 domicile。

因此,一位長期住在台灣、持有美國綠卡的人,如果涉及大量台灣資產,在進行遺產稅規劃時,就不能只用「有綠卡」三個字直接下結論。

需要進一步了解他的居住事實、與美國的連結以及是否具有在美國永久居住的意圖。

五、2026年美國遺產稅免稅額是多少?

這也是客戶最常問的問題。

2026年,美國Estate Tax的Basic Exclusion Amount為1,500萬美元/人。

也就是說,美國公民或符合美國遺產稅resident條件的個人,在計算遺產稅時,可以先適用當年度的基本免稅額,再依實際情況計算應稅遺產。IRS公布的2026年Basic Exclusion Amount為 $15,000,000。

但要注意:

1,500萬美元不是「遺產超過1,500萬就全部課稅」。

實際計算還會涉及:

  • Gross Estate
  • 可扣除項目
  • Lifetime taxable gifts
  • Applicable exclusion
  • DSUE(夫妻間未使用的免稅額)
  • 其他適用的credit或deduction

因此不能單純拿「資產總額」直接乘稅率。

六、台灣房子會不會算進美國遺產稅?

如果過世者本身是美國公民或美國遺產稅意義下的resident,台灣房產原則上也可能被納入全球遺產計算。

例如:

美國公民父親長期居住台灣,過世時名下有一間台灣房屋,市值約新台幣3億元。

不能因為房子位於台灣,就直接認定「不需要算美國遺產稅」。

美國遺產稅的核心是看全球遺產,而不是只看美國境內的不動產。

反過來,如果過世者本身是長期居住台灣的非美國公民、非美國 domicile,則美國遺產稅的分析邏輯會不同,通常主要聚焦於美國境內資產。

七、繼承台灣房產,除了遺產稅還要注意什麼?

這也是實務上很容易被忽略的地方。

即使最後判斷沒有美國Estate Tax,也不代表繼承之後就完全沒有美國稅務問題。

例如美國人繼承台灣房產後,如果未來把房子出售,就可能涉及美國的資本利得稅申報。

美國稅法對繼承財產的basis一般以**死亡日的公平市價(FMV)**作為基礎,或在符合條件時採用alternate valuation date。

例如:

父親過世時台灣房產的公平市價為:

新台幣3,000萬元

子女之後以:

新台幣3,300萬元

出售。

美國稅務上就可能需要進一步評估這300萬元的增值及相關資本利得申報。

因此:

「繼承當下有沒有Estate Tax」

和

「未來出售繼承資產有沒有Capital Gain」

是兩個不同的問題。

八、繼承海外資產,可能還有Form 3520申報問題

如果美國公民或其他U.S. person從外國個人或外國遺產收到大型贈與或遺贈,還需要注意Form 3520的資訊申報規定。

目前IRS規定,如果U.S. person在一個課稅年度從非居住美國之外國個人或foreign estate收到、並視為gift或bequest的金額,合計超過100,000美元,可能需要申報Form 3520 Part IV。

這裡特別值得注意:

Form 3520是資訊申報,不等於「收到100,000美元就要繳100,000美元的稅」。

它的主要目的之一,是讓IRS知道U.S. person收到大型海外贈與或遺贈的情況。

因此,繼承台灣資產時,除了Estate Tax之外,也應該確認是否涉及Form 3520等海外資訊申報。

九、實務案例:美國公民繼承台灣父母的房子

假設:

父親:台灣公民,長期居住台灣
子女:美國公民
遺產:台灣房屋+台灣銀行存款
父親沒有美國房產,也沒有美國股票

這時候不能只看到「子女是美國公民」就認定有美國遺產稅。

第一步應該先確認父親過世時的美國遺產稅身分。

如果父親是非美國公民且非美國 domicile,則美國遺產稅通常主要針對美國境內資產,而台灣房屋、台灣銀行存款等通常不是因為「子女是美國人」就直接變成美國Estate Tax課稅資產。

但子女取得遺產後,仍可能需要進一步評估:

① 是否需要Form 3520
② 未來出售資產時的basis
③ 是否產生資本利得
④ 台灣與美國兩地的申報義務
⑤ 是否還有其他海外金融資產申報問題

所以,這類案件真正需要處理的,不只是「有沒有遺產稅」。

十、繼承台灣資產,建議先確認這5件事

如果你是美國公民或綠卡持有人,未來可能繼承台灣父母、配偶或其他親屬的資產,建議先確認:

① 被繼承人的身分

是:

  • 美國公民?
  • 美國綠卡持有人?
  • 美國遺產稅上的resident?
  • 還是長期居住台灣的非美國公民?

② 遺產有哪些資產?

包括:

  • 台灣房地產
  • 銀行存款
  • 股票
  • 基金
  • 公司股權
  • 保單
  • 美國資產
  • 其他海外資產

③ 遺產總價值多少?

不能只看房屋。

還要把其他資產及符合規定需要納入的項目一起盤點。

④ 有沒有生前贈與?

美國Estate Tax與Gift Tax是相互關聯的制度,過去的特定贈與可能影響遺產稅計算。

⑤ 繼承後是否會出售或持有?

因為繼承之後還可能涉及:

  • 資產basis
  • 資本利得
  • Form 3520
  • FBAR
  • Form 8938
  • 其他海外資訊申報

結語|繼承台灣資產,不是單看「是不是美國人」

「我是美國公民,繼承台灣房子要不要繳美國遺產稅?」

這個問題沒有辦法只用「要」或「不要」回答。

真正的判斷核心包括:

被繼承人的身分
+ 美國遺產稅上的domicile
+ 全球遺產總額
+ 資產種類及所在地
+ 生前贈與
+ 夫妻間免稅額及其他適用規則

尤其要注意:

繼承人是美國公民或綠卡持有人,不代表台灣遺產就一定會被美國遺產稅課稅。

但如果被繼承人本身是美國公民或符合美國遺產稅resident條件,台灣房產、股票、銀行存款及其他海外資產,就可能需要納入全球遺產進行評估。

此外,即使最終沒有美國Estate Tax,繼承後的Form 3520、資產basis、未來出售時的Capital Gain,以及其他海外資產申報,也可能需要另外處理。

S.R. International Tax & Wealth 專注於美國遺產稅、海外資產及跨境稅務服務,協助美國公民、綠卡持有人及海外家庭釐清台灣資產所涉及的美國稅務問題。

如果您或家人持有台灣房產、股票、公司股權或其他資產,且未來可能涉及美國公民/綠卡持有人的繼承安排,建議在資產移轉前先進行完整的跨境遺產稅評估,提前規劃通常比事後補救更有彈性。

閱讀更多

【美國稅務實例】Form 5471是什麼?持有台灣公司為什麼可能需要申報美國稅?

「我人在台灣,也沒有在美國經營公司,為什麼會需要申報美國公司的稅表?」

這是許多持有台灣公司、同時具有美國公民、綠卡或美國稅務居民身分的人,常見的疑問。

事實上,對符合條件的美國納稅人而言,即使公司是在台灣設立、公司收入也全部來自台灣,仍可能產生美國的海外公司資訊申報義務。

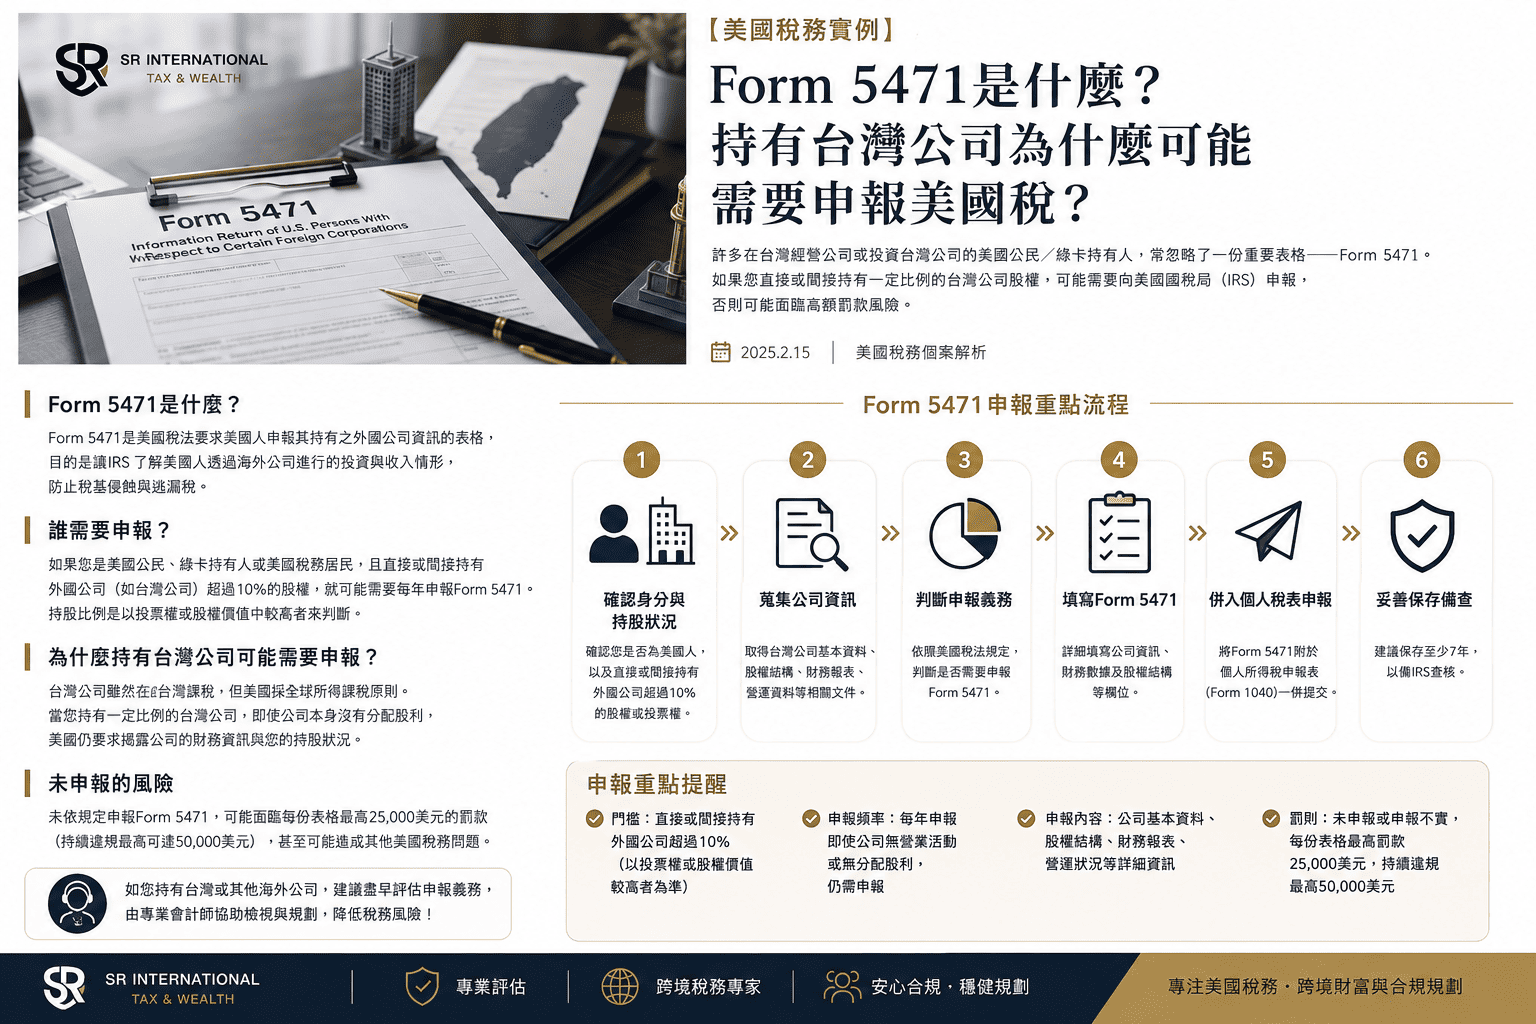
其中一個重要的申報表,就是 Form 5471 – Information Return of U.S. Persons With Respect to Certain Foreign Corporations。

Form 5471是什麼?

Form 5471是一份美國海外公司資訊申報表,主要用來讓美國國稅局(IRS)掌握特定美國人與外國公司之間的持股、控制及相關財務資訊。

IRS規定,符合特定條件的美國公民、美國居民及其他U.S. persons,如果與外國公司具有一定程度的持股或控制關係,可能需要申報Form 5471。

這裡的「外國公司」並不是指一定要在海外上市的大型企業。

一家在台灣正常營業的有限公司或股份有限公司,也可能成為Form 5471的申報對象。

為什麼持有台灣公司可能需要申報?

最容易產生誤解的地方就是:

「公司是在台灣,已經繳台灣營業稅、營所稅,為什麼還要跟美國IRS申報?」

原因在於,美國對符合條件的U.S. persons採取全球所得及海外資訊申報制度。

因此,判斷是否需要Form 5471,重點通常不是「公司在哪裡」,而是:

你是誰+你持有多少+你與公司的關係是什麼。

例如:

  • 美國公民持有台灣公司
  • 美國綠卡持有人持有台灣公司
  • 美國稅務居民持有台灣公司
  • 美國人直接或間接持有台灣公司股份
  • 美國人對台灣公司具有一定程度的控制權

都可能需要進一步評估Form 5471申報義務。

持股超過10%,就一定要報Form 5471嗎?

不能這麼簡單判斷。

10%確實是Form 5471相關規則中非常重要的持股門檻之一。

例如,部分申報類別會涉及美國人直接、間接或推定持有外國公司10%以上的投票權或股權價值;另外,如果美國人對外國公司具有超過50%的投票權或價值控制,也可能涉及其他申報類別。

因此,實務上不能只問:

「我有沒有超過10%?」

還需要進一步確認:

  • 是直接持股還是間接持股?
  • 是看投票權還是股權價值?
  • 是否存在家族或其他關係人的持股?
  • 是否涉及推定持股?
  • 公司是否符合CFC等相關定義?
  • 當年度持股比例是否發生變化?

所以「持股不到10%就一定不用報」或「超過10%就一定要報」,都可能過度簡化。

台灣公司沒有賺錢,也需要申報嗎?

這也是非常常見的誤解。

Form 5471本質上是資訊申報表,並不等同於「公司有賺錢才需要申報」。

因此,即使台灣公司:

  • 當年度沒有分配股利
  • 公司沒有實際匯錢給美國股東
  • 公司當年度沒有獲利
  • 公司把盈餘留在台灣繼續營運

仍不能單純因此認定「不用報Form 5471」。

是否需要申報,主要仍取決於美國稅法下的申報資格及公司與美國人的關係。IRS也明確說明,符合申報類別的納稅人,即使相關Schedule的金額為零,某些情況下仍需要提交相應資訊。

Form 5471到底要申報什麼?

Form 5471並不是一張簡單的「公司持股證明」。

依照不同申報類別,可能需要提供外國公司的:

  • 基本公司資料
  • 股東及持股資訊
  • 公司資產與負債
  • 損益及財務資料
  • 公司盈餘及相關稅務資訊
  • 股東與公司的交易
  • 股利及其他相關資訊

而且不同申報類別所需要填寫的Schedules也不完全相同。IRS目前的Form 5471說明中,依不同申報類別會涉及不同的附表與資訊要求。

因此,Form 5471真正困難的地方通常不是「找到一張表」,而是:

先判斷你屬於哪一種申報類別,再確認到底需要申報哪些Schedule。

最常見的情境:台灣公司+美國股東

假設有一位美國公民,在台灣成立一家有限公司。

公司由他100%持有,平常在台灣營業,所有收入也都來自台灣。

很多人會認為:

「這就是台灣公司,跟美國沒關係。」

但從美國稅務角度來看,這種情況反而是非常需要注意的案例。

因為美國人對外國公司具有高度持股甚至控制關係,可能涉及Form 5471及其他美國海外公司相關稅務規則。

如果公司同時符合CFC等條件,還可能牽涉到Subpart F、GILTI及其他美國稅務議題。

因此,Form 5471不能單獨看。

實際案件通常需要把:

個人身分 → 公司股權 → 公司結構 → 公司收入 → 公司盈餘 → 股東交易

一起分析。

Form 5471和1040有什麼關係?

Form 5471不是獨立存在的「公司報稅」。

對個人而言,Form 5471通常是作為相關美國所得稅申報的海外資訊申報文件,並依規定附在相應的美國所得稅申報上。IRS說明指出,Form 5471及相關Schedules一般需附於適用的所得稅申報表一併提交。

也就是說:

不是「公司報一張5471」就結束。

還需要確認這些海外公司資訊是否進一步影響個人的美國所得稅申報。

如果以前都沒有申報Form 5471呢?

這時候就需要特別小心。

IRS目前規定,未依規定提交完整且正確的Form 5471,可能產生每次未申報10,000美元的初始罰款;如果收到IRS通知後仍未在期限內補正,還可能產生額外的延續罰款,最高可達每次違規50,000美元。

而且這還不代表所有可能的美國稅務影響都包含在這個金額裡。

如果同時存在其他海外資產或所得申報問題,例如Form 8938、FBAR或其他International Information Returns,也需要另外評估。

因此,如果發現過去幾年一直沒有申報Form 5471,不建議直接自行補一張5471就送出去。

首先應該確認過去每一年度的申報義務及適用的補救方式。

一個Form 5471案件,通常需要先確認什麼?

實務上,我們通常會先從以下幾個方向進行盤點:

① 美國稅務身分

確認是否屬於:

  • 美國公民
  • 綠卡持有人
  • 美國稅務居民
  • 其他U.S. person

② 公司股權結構

確認:

  • 直接持股
  • 間接持股
  • 家族或關係人持股
  • 歷年持股變化

③ 台灣公司基本資料

包括:

  • 公司設立時間
  • 股本
  • 股東名單
  • 持股比例
  • 公司財務資料
  • 盈餘及股利分配情況

④ 過去美國申報紀錄

確認以前是否有:

  • Form 1040
  • Form 5471
  • Form 8938
  • FBAR
  • 其他海外資訊申報

完成上述盤點後,才能進一步判斷Form 5471的申報類別及處理方式。

結語|持有台灣公司,不代表與美國稅務無關

如果你是美國公民、綠卡持有人或美國稅務居民,同時在台灣持有公司,不要只因為公司是在台灣、收入也在台灣,就認定自己沒有美國申報義務。

Form 5471的判斷涉及持股比例、投票權、直接及間接持股、控制關係以及外國公司的稅務身分等多項因素。

尤其是持有台灣公司100%、家族共同持股,或公司規模較大的案件,更需要仔細評估。

Form 5471不是單純「有沒有超過10%」的問題,而是整體股權與美國稅務身分的判斷。

如果你目前持有台灣公司,又不確定自己是否需要申報Form 5471,建議在申報前先進行完整的美國海外公司稅務評估。

SR. International Tax & Wealth 專注於美國稅務、海外公司申報及跨境稅務服務,協助美國納稅人釐清台灣公司持股所涉及的Form 5471及相關海外申報義務。

閱讀更多

[美國稅務實例] 多年忘記申報美國稅怎麼辦?海外居住者的稅務補救方案一次了解

「我人在台灣很多年,從來沒有報過美國稅,現在才知道原來可能有申報義務,該怎麼辦?」

這是許多長期居住海外的美國公民、綠卡持有人及美國稅務居民常見的問題。

很多人並不是刻意不申報,而是一直以為「人在海外、收入也都在海外,就不用報美國稅」。直到多年後才發現,美國對符合申報義務的人採取全球所得申報制度,才開始擔心過去漏報的問題。

其實,多年未申報不代表沒有補救的方式。

什麼是Streamlined?

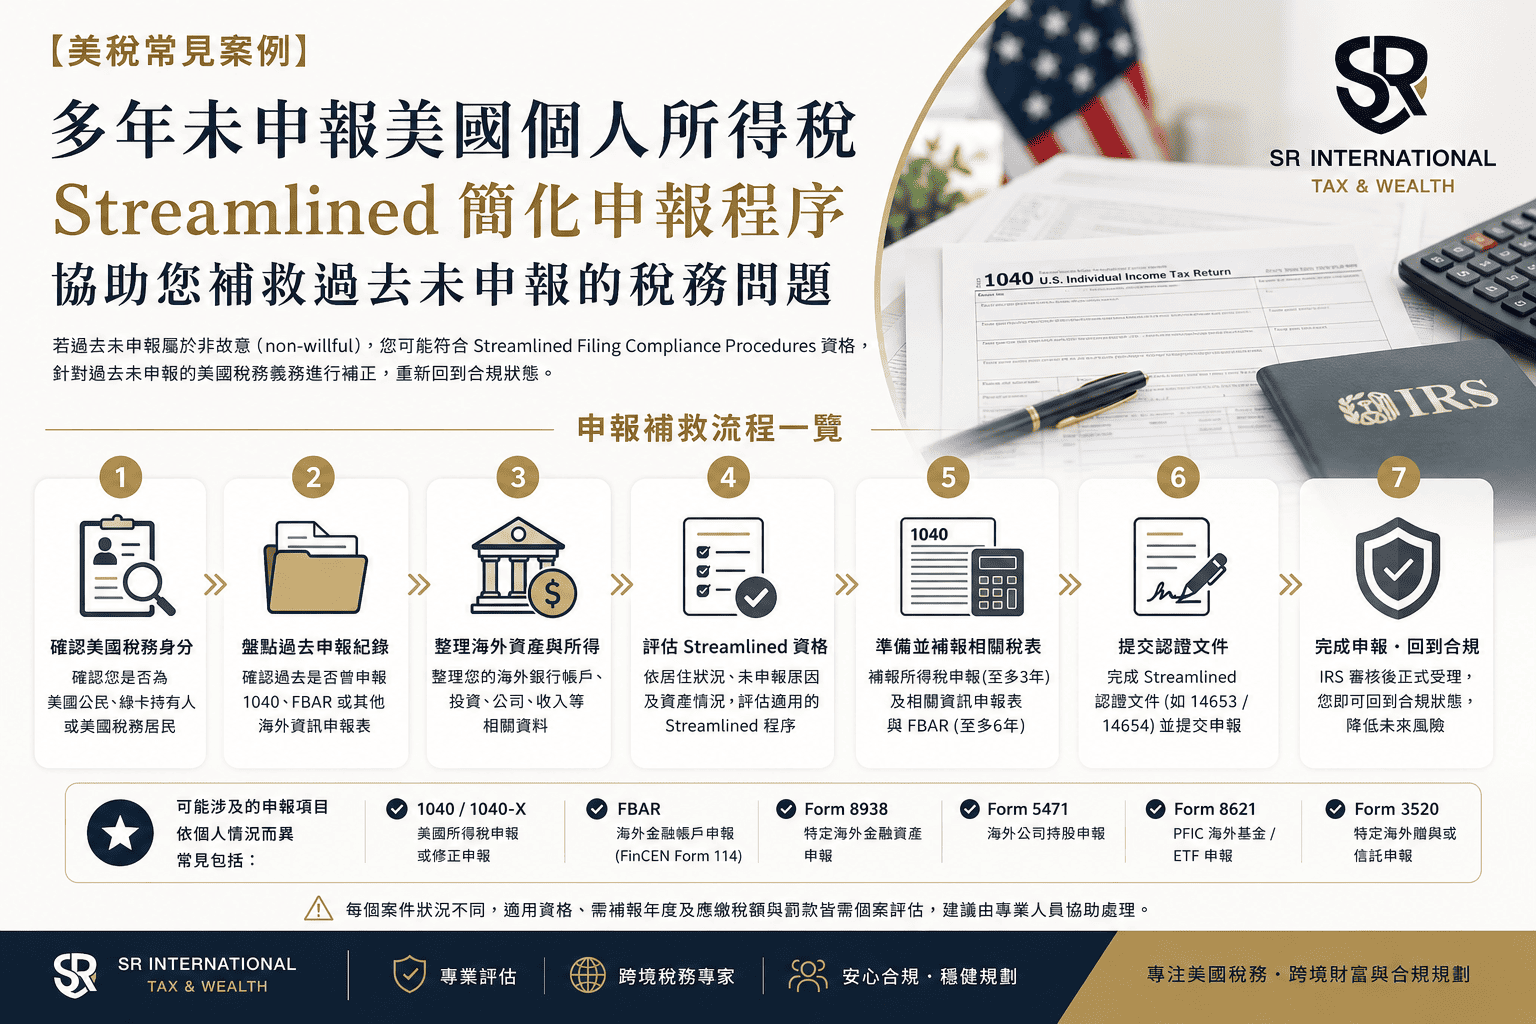
針對部分長期居住海外、且過去未申報屬於非故意(non-willful)的納稅人,美國國稅局(IRS)提供 Streamlined Filing Compliance Procedures,中文常稱為「Streamlined簡化申報合規程序」。

簡單來說,這是一套讓符合資格的納稅人,針對過去未履行的美國稅務申報義務進行補正的程序。

不過要特別注意:

不是所有多年沒報美國稅的人,都可以直接使用Streamlined。

是否符合資格,需要依照個人的居住狀況、過去申報紀錄、未申報原因及海外資產等情況進行判斷。

多年沒報美國稅,可能不只是補1040

很多人第一個想法都是:

「那我把以前的1040補一補就好了吧?」

實務上往往沒有這麼簡單。

如果長期居住海外,除了所得稅申報之外,還可能涉及其他海外資訊申報,例如:

  • FBAR(FinCEN Form 114):海外金融帳戶
  • Form 8938:特定海外金融資產
  • Form 5471:海外公司持股
  • Form 8621:部分海外基金、ETF等PFIC資產
  • Form 3520:特定海外贈與、信託等情況

因此,真正需要確認的不是「以前有沒有報1040」,而是:

過去這幾年,你到底有哪些美國申報義務沒有履行?

為什麼「非故意」很重要?

Streamlined其中一個重要條件,就是過去的申報疏漏必須符合IRS所稱的 non-willful(非故意)。

例如,有些人長期住在台灣,從小就在台灣生活,並不知道自己仍具有美國報稅義務;也有人知道需要報稅,但並不了解海外帳戶、投資或公司還有額外的申報規定。

這些情況是否符合Streamlined的要求,仍需要依個案事實判斷。

不能單純因為「我不知道」就直接認定一定符合資格。

Streamlined是不是代表完全不用繳稅或罰款?

也不是。

Streamlined的重點是提供符合資格的納稅人一個合規及補正的途徑,並非代表所有過去的稅款及相關義務都可以免除。

實際需要補繳多少稅、是否涉及罰款,以及需要補哪些申報表,都必須依個人的所得、海外資產及過去申報情況計算。

尤其如果涉及海外公司、基金或大量投資交易,案件複雜度可能大幅提高。

多年沒報,現在開始處理還來得及嗎?

很多人因為已經漏報好幾年,就一直拖著不敢處理。

但拖得越久,不代表問題會自己消失。

如果你是:

  • 多年居住在台灣或其他海外地區
  • 從未申報美國稅
  • 以前只申報過部分年度
  • 不清楚自己是否需要申報FBAR
  • 在海外持有銀行或證券帳戶
  • 持有台灣公司或其他海外公司
  • 持有海外基金、ETF或其他投資
  • 不確定自己是否符合Streamlined資格

建議不要直接自行補報,而是先釐清完整的美國稅務狀況。

多年未申報美國稅,應該先做什麼?

在開始補報之前,可以先整理以下資料:

① 美國身分
確認自己屬於美國公民、綠卡持有人或其他美國稅務居民。

② 過去申報紀錄
確認以前是否曾提交1040、FBAR或其他海外資訊申報。

③ 海外資產
整理銀行帳戶、證券帳戶、公司、基金、ETF及其他海外資產。

④ 海外所得
包含薪資、利息、股利、租金、資本利得及公司相關所得等。

完成這些基本盤點後,才能進一步判斷適合的補救方式。

結語

多年沒有申報美國稅,不代表就沒有解決的方法。

Streamlined Filing Compliance Procedures是海外納稅人常見的稅務補救途徑之一,但是否適用、需要補哪些年度及申報表,以及是否涉及其他海外資訊申報,都需要依個案狀況判斷。

如果你已經多年沒有申報美國稅,與其因為不知道怎麼處理而繼續拖延,不如先把自己的美國身分、海外所得及資產狀況整理清楚。

S.R. International Wealth & Tax 已完成多件Streamlined案件並專注於美國稅務及跨境稅務服務,由專業會計師協助海外納稅人釐清過往申報問題,評估Streamlined等稅務合規方案。

如果你不確定自己是否需要補報美國稅,或不知道自己的情況是否適合Streamlined,歡迎與我們聯繫,進行個案評估。

閱讀更多